ASML, 3분기 순매출·순이익 분기 최대 — 2026 매출 전망 세 번째 상향, 고객사는 2030년 발주 논의
네덜란드 반도체 장비 기업 ASML이 10월 14일 발표한 2026년 3분기 실적에서 순매출 116.6억 유로와 순이익 49.6억 유로로 분기 최대 기록을 세웠고, 2026년 연간 매출 가이던스를 440~450억 유로로 올해 들어 세 번째 상향했습니다. CEO 크리스토프 푸케는 고객사들이 단·중기 장비 수요 전망을 계속 올려잡고 있으며 일부는 2029년과 2030년 인도분 발주에 관심을 보이고 있다고 밝혔고, 2027·2028년 계획 생산량은 수요를 다 감당하지 못할 것이라고 덧붙였습니다. 한국향 시스템 매출 비중이 18%에서 31%로 뛰었다는 국내 분석과, 같은 실적을 셀온 재료로 소비한 국내 시장의 반응이 같은 숫자를 두고 엇갈린 것도 이번 실적의 또 다른 관전 포인트입니다.
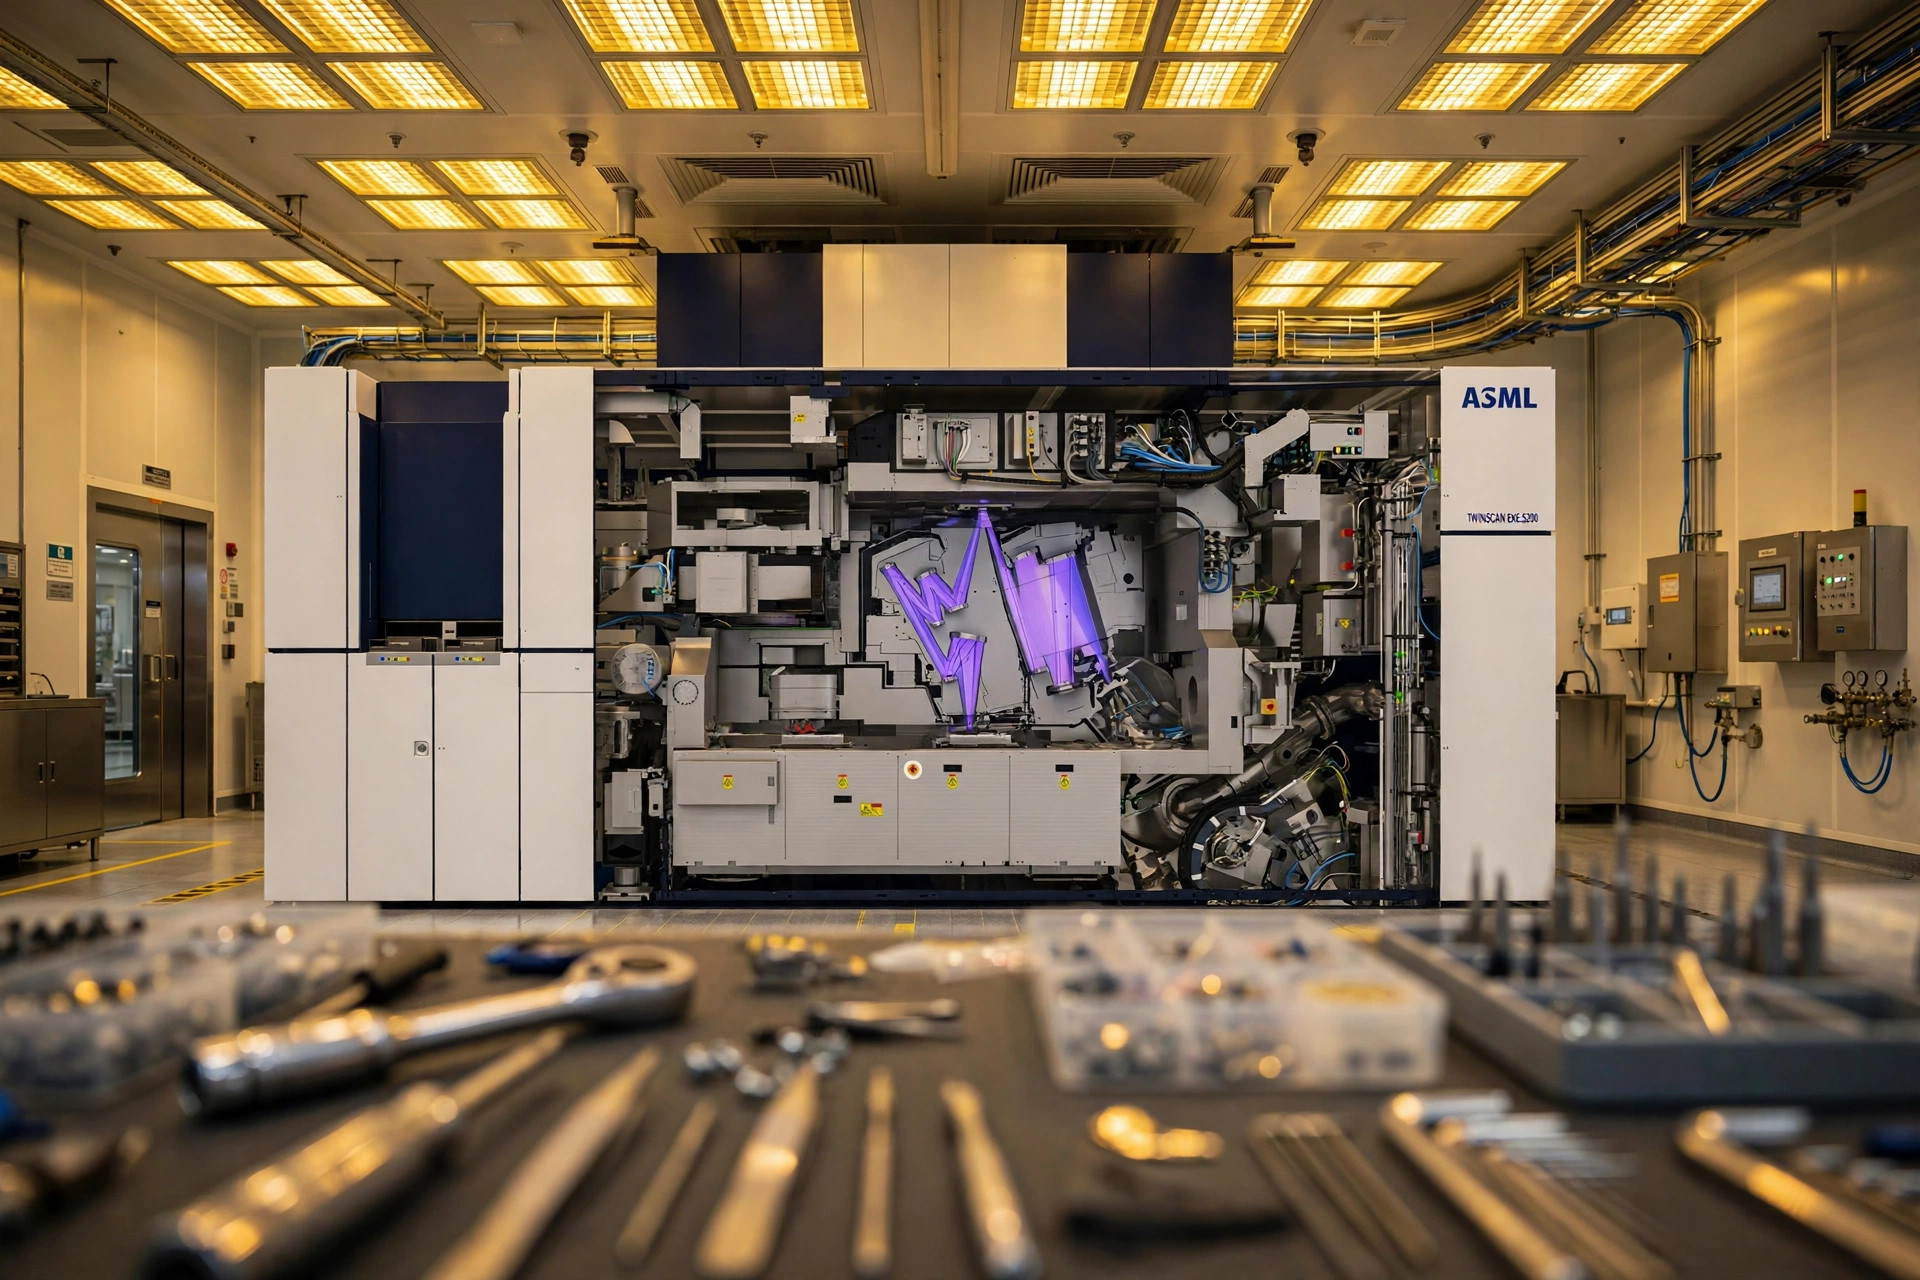
SOURCE Anews (2026.10.14) ↗
ASML이 10월 14일 2026년 3분기 실적을 발표했습니다.
순매출 **116.6억 유로를**, 순이익 **49.6억 유로를** 기록해 두 수치 모두 분기 최대를 갈아치웠습니다.
순이익은 시장 예상치 41.3억 유로를 훌쩍 넘었고, 순매출은 예상치 117.2억 유로에 살짝 못 미쳤습니다.
매출총이익률은 **57.5%로**, 회사가 제시했던 55\~57% 범위의 상단을 넘어섰습니다.
전분기 순매출 93.3억 유로, 1년 전 같은 분기 75.2억 유로와 나란히 놓고 보면 분기 매출이 1년 만에 55% 넘게 불어난 셈입니다.
회사는 2026년 연간 순매출 전망을 **440\~450억 유로로** 끌어올렸습니다.
7월에 제시했던 430\~450억 유로에서 하단을 높인 것이고, 4월의 360\~400억 유로에서 시작하면 올해 들어 세 번째 상향입니다.
연간 매출총이익률은 56% 안팎을 예상했고, 4분기 순매출은 **142\~152억 유로를** 제시해 분기 기준 올해 가장 큰 매출을 예고했습니다.
3분기에 판매된 신형 노광장비는 86대에서 **113대로** 늘었고, 설치 기반 관리 매출도 27.6억 유로에서 32.9억 유로로 증가했습니다.
이번 실적에서 숫자보다 주목받은 대목은 CEO 크리스토프 푸케의 발언이었습니다.
고객사들이 단기·중기 장비 수요 전망을 계속 올려잡고 있으며, 그 배경은 AI 관련 투자의 규모와 지속 기간에 대한 기대라고 실적 발표문에서 밝혔습니다.
일부 고객은 이미 2029년, 심지어 2030년 인도분 장비를 발주하는 데 관심을 보이고 있다고 했습니다.
노광장비는 주문부터 인도까지 1년 넘게 걸리는 구조라, 2030년 물량을 지금 논의한다는 건 고객사들의 투자 계획이 단기 사이클을 넘어 길게 잡혀 있다는 신호로 읽힙니다.
더 눈길을 끄는 건 공급 쪽 고백입니다.
푸케는 2027년과 2028년의 계획 생산량이 고객 수요를 완전히 감당하지 못할 것이라고 말했습니다.
ASML은 지난 7월 2027년 생산능력을 30% 늘리고 2028년에 다시 30% 늘리겠다는 계획을 밝혔는데, 그 증설조차 부족하다는 판단입니다.
회사는 2028년 이후를 겨냥해 그 이상의 증설 방안을 검토 중이며, 네덜란드 브레인포트 지역에 두 번째 대규모 캠퍼스 건설도 시작했습니다.
장비 업계의 병목이 수요가 아니라 생산능력 쪽에 있다는 선언인 셈입니다.
분기 중에는 TSMC와 삼성전자가 ASML의 차세대 High NA EUV 장비 도입을 약속했습니다.
High NA는 기존 EUV보다 해상도를 끌어올린 장비로, 더 미세한 회로의 양산을 뒷받침합니다.
ASML은 전 세계에서 EUV 노광장비를 만드는 유일한 회사로, 이 장비 없이는 최첨단 로직·메모리 칩을 생산할 수 없습니다.
오늘 오후 3시(KST)에는 TSMC의 3분기 실적 발표가 예정돼 있습니다.
로이터 통신의 10월 14일자 보도에 따르면 LSEG 스마트에스티메이트 기준 순이익이 65% 증가한 **7,463억 대만달러에** 달해 6분기 연속 최대를 기록할 것으로 전망됩니다.
7,065.6억 대만달러만 넘겨도 분기 순이익 역대 최대이자 11분기 연속 이익 성장이라는 기록이 됩니다.
TSMC의 타이베이 상장 주식은 올해 들어 63% 올랐고, 시가총액은 약 2조 달러로 삼성전자(005930.KS)의 두 배에 육박합니다.
지난 7월 올해 설비투자 전망을 520\~560억 달러에서 600\~640억 달러로 올린 것도 같은 흐름의 연장선입니다.
장비에서 팹으로 이어지는 확인 릴레이가 같은 날에 걸쳐 있다는 점도 이번 주 반도체 일정의 특징입니다.
도표는 Anews(2026.10.14)와 뉴스핌(2026.10.15) 등 보도된 수치로 직접 작성했습니다.
국내에서는 뉴스핌이 10월 15일 ASML의 분기 IR 자료를 분석해 한국향 매출 흐름을 짚었습니다.
3분기 한국향 시스템 매출 비중은 **31%로**, 1년 전 18%에서 13%포인트 확대됐습니다.
같은 기간 전체 시스템 매출이 55.54억 유로에서 약 84억 유로로 늘어난 것을 감안하면, 한국향 매출은 약 10억 유로에서 26억 유로로 약 2.6배 늘어난 것으로 추산됩니다.
다만 2분기의 43%보다는 비중이 낮아졌고, 같은 기간 중국향은 14%에서 23%, 대만향은 30%에서 32%로 올랐습니다.
ASML의 지역별 매출은 장비가 출하된 국가 기준으로 집계되므로, 한국향 증가분을 삼성전자·SK하이닉스의 설비투자액으로 곧바로 해석하기는 어렵다는 점도 기사에서 함께 지적했습니다.
AI 생성 이미지: 미세 회로가 새겨진 실리콘 웨이퍼의 상상도
흥미로운 건 같은 실적을 두고 시장이 정반대로 반응한 지점입니다.
네덜란드 암스테르담 시장에서는 발표 당일 주가가 3% 안팎 올랐고, 미국 ADR도 프리마켓에서 1.6% 상승했습니다.
반면 한국 시장에서는 신한투자증권 강진혁 선임연구원이 10월 14일 분석에서 "ASML 실적은 셀온(Sell-on) 재료로 활용되며 지수 재차 6천피 이탈하기도 했다"고 적었습니다.
장비가 팔리는 것과 메모리 주가가 오르는 것은 같은 이야기가 아니라는 겁니다.
국내 투자자의 눈에는 중국 CXMT의 차세대 D램 기술 진전과 메모리 공급 확대 우려가 더 크게 들어오고, ASML의 수주잔고가 말하는 '최첨단 캐파 부족'과는 다른 레이어의 걱정으로 작용하고 있습니다.
자금 흐름도 이를 뒷받침합니다.
뉴스핌 집계에 따르면 이달 1일부터 14일까지 외국인은 삼성전자 주식 3조3782억 원, SK하이닉스 주식 8조1753억 원을 각각 순매도해 합산 **11조5535억 원에** 달했습니다.
반면 기타법인은 7조3268억 원, 개인은 4조8193억 원을 순매수했는데, 여기에는 양사의 자사주 취득 물량이 반영돼 있습니다.
삼성전자는 이달 1일부터 6일까지 약 1조3852억 원어치 자사주를 취득했고, SK하이닉스도 같은 기간 355만주를 직접 취득했습니다.
외국인이 파는 자리에 회사와 개인이 받는 구도가 이어지고 있습니다.
두 이야기를 나란히 놓으면 반도체 공급망의 층위가 보입니다.
CXMT발 우려는 D램이라는 성숙·범용 메모리 공급의 확대에 대한 것이고, ASML의 병목은 EUV가 필요한 최첨단 로직·메모리의 생산능력에 대한 것입니다.
같은 '공급'이라는 단어지만, 하나는 과잉을 걱정하고 다른 하나는 부족을 걱정하는 정반대 방향입니다.
삼성전자와 SK하이닉스의 주가가 이달 들어 각각 13.6%, 20.1% 하락하는 동안, 두 회사의 설비투자 의지는 꺾이지 않았다는 분석도 나옵니다.
삼성전자는 평택 P5 팹2 착공을 약 6개월 앞당겼고, SK하이닉스는 용인 클러스터 팹 4개 완공 목표를 2045년에서 2033년으로 단축한 것으로 전해졌습니다.
주가는 메모리 사이클의 단면을, 장비 발주는 AI 인프라 사이클의 길이를 각각 반영하는 셈입니다.
리스크 요인도 분명합니다.
ASML은 중국이 전체 매출의 20%를 차지할 것이라는 전망을 유지했지만, EUV 장비와 일부 DUV 장비의 대중국 수출은 규제 대상입니다.
지정학적 변수에 따라 지역별 매출 구조는 언제든 흔들릴 수 있다는 뜻입니다.
중국향 시스템 매출 비중이 1년 새 14%에서 23%로 오른 것도 규제의 경계선 안에서 가능한 수요가 어디까지인지를 보여주는 지표로 읽힙니다.
결국 이번 실적이 던진 질문은 하나입니다.
AI 인프라 투자라는 수요의 파도가 장비 체인의 가장 상류까지 밀려 올라와 있다는 게 확인된 이상, 남은 변수는 ASML이 장비를 얼마나 빨리 지어내느냐입니다.
고객사가 2030년 물량을 논의하기 시작했다는 건, 투자 사이클의 끝이 아니라 중간 어딘가에 서 있다는 시장의 판단이기도 합니다.
오늘 오후 TSMC의 실적이 그 다음 확인 포인트가 됩니다.
장비가 말하는 수요와 팹이 말하는 수요가 같은 방향을 가리키는지, 두 숫자를 겹쳐 읽는 것이 이번 주 반도체 뉴스를 읽는 가장 정확한 방법이 될 것입니다.
참고한 기사 — Anews · 뉴스핌 · 로이터 · CoinCentral · EconoTimes
학습 목적의 개인 메모이며 투자 권유가 아닙니다.