수출 600억 달러의 이면 — KOSIS 물량 지표로 본 반도체 업황
10월 9일 최태원 SK그룹 회장이 호남 반도체 클러스터 부지를 찾아 "가장 빠른 속도로 최대한 짓겠다"며 팹 건설 의지를 밝혔습니다. 용인 클러스터의 3분의 2 규모, 용수·전력이 늦어져도 선착공하겠다는 강수입니다. 그런데 국가데이터처의 물량 지표를 보면 다른 그림이 나타납니다. 반도체 생산 증가율은 2025년 평균 14.7%에서 2026년 1\~8월 평균 6.3%로 둔화했고, 재고 증가율은 6월 플러스 전환 후 8월 8.8%까지 올랐으며, 생산능력은 전년보다 8\~9% 늘었는데 가동률지수는 마이너스로 돌아섰습니다. '미래는 짓겠다'와 '현재는 식는다'가 공존하는 사이클 후반부의 풍경입니다.
SOURCE SBS Biz 하우머니 (2026.10.08) ↗
10월 9일 오후, 최태원 SK그룹 회장이 전남광주 광주군공항 부지를 찾았습니다. 호남 반도체 클러스터 예정지를 둘러본 최 회장은 "상황이 되면 가장 빠른 속도로 최대한 짓겠다"고 말했습니다. 용수와 전력이 늦어지더라도 착공을 먼저 하겠다, 건설 비용은 아끼지 않겠다는 발언도 덧붙였습니다. 계획 규모는 용인 클러스터의 3분의 2 수준이며, 땅과 수요가 있으면 더 커질 수 있다는 설명입니다. 지난 6월 말 정부와 SK하이닉스·삼성전자가 총 800조원대 투자를 공식화한 이후 첫 현장 방문이었습니다.
팹 추가 증설이 기업의 자발적 판단인지 정부의 압박인지는 단정하기 어렵습니다. 다만 6월 메가프로젝트가 정부 발표 형태로 공식화됐고, 지자체와의 부지·전력·용수 협의가 병행되고 있다는 점에서 민관이 함께 밀고 있는 프로젝트임은 분명합니다. 최 회장이 배경으로 든 것은 AI 반도체 수요 폭증입니다. 용인 클러스터 완공 시점을 12년이나 앞당겼는데도 부족하다는 것이 그의 설명입니다. 수요 전망의 진위를 떠나, '짓겠다'는 선언 자체가 향후 수년간 공급 능력의 방향을 가리킨다는 점은 주목할 만합니다.
그런데 바로 그 지점에서 물량 지표가 다른 이야기를 합니다. 국가데이터처 산업활동동향의 반도체(KSIC 261) 지표를 직접 집계해 봤습니다. 생산지수(2020=100, 계절조정)는 2025년 1월 176.7을 정점으로 2026년 1월 168.1까지 내려왔습니다. 전년동월비 증가율은 2025년 평균 +14.7%에서 2026년 1~8월 평균 +6.3%로 급격히 둔화했고, 최근 3개월은 +2.2%, +0.8%, +1.4%에 그쳤습니다. 8월 전월비는 -2.2%를 기록했습니다.
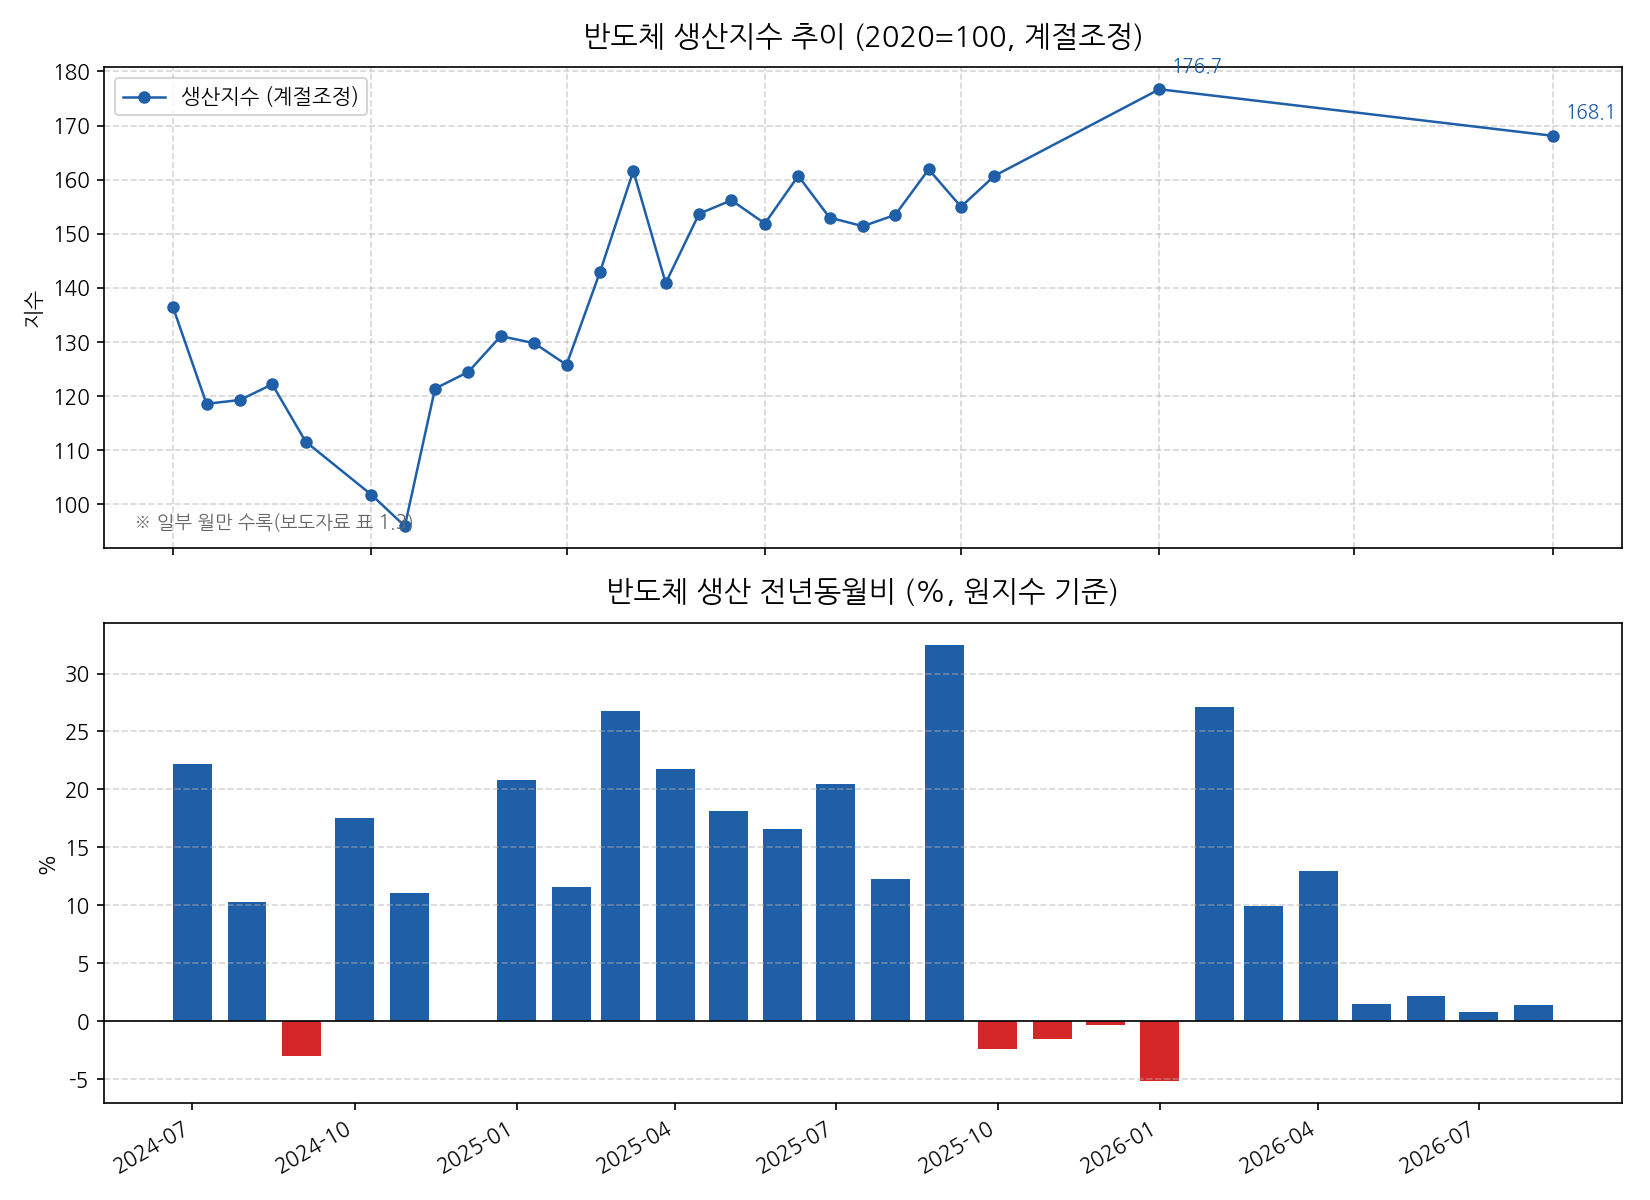
그림 1. 반도체 생산지수(2020=100, 계절조정)와 전년동월비 증가율 — 자료: 국가데이터처 산업활동동향
재고 쪽이 더 의미심장합니다. 반도체 재고 증가율(전년동월비)은 2024년 하반기부터 2025년까지 -30~-40%대의 마이너스를 이어가며 공격적으로 재고를 소진해 왔습니다. 그러다 2026년 6월 +3.0%로 플러스 전환했고, 7월 +10.0%, 8월 +8.8%까지 올라왔습니다. 같은 기간 출하 증가율은 8월 +2.5%에 머물렀습니다. 재고순환도로 보면 출하는 식어가는데 재고는 쌓이기 시작하는, 교과서적인 '둔화' 국면의 초입입니다.
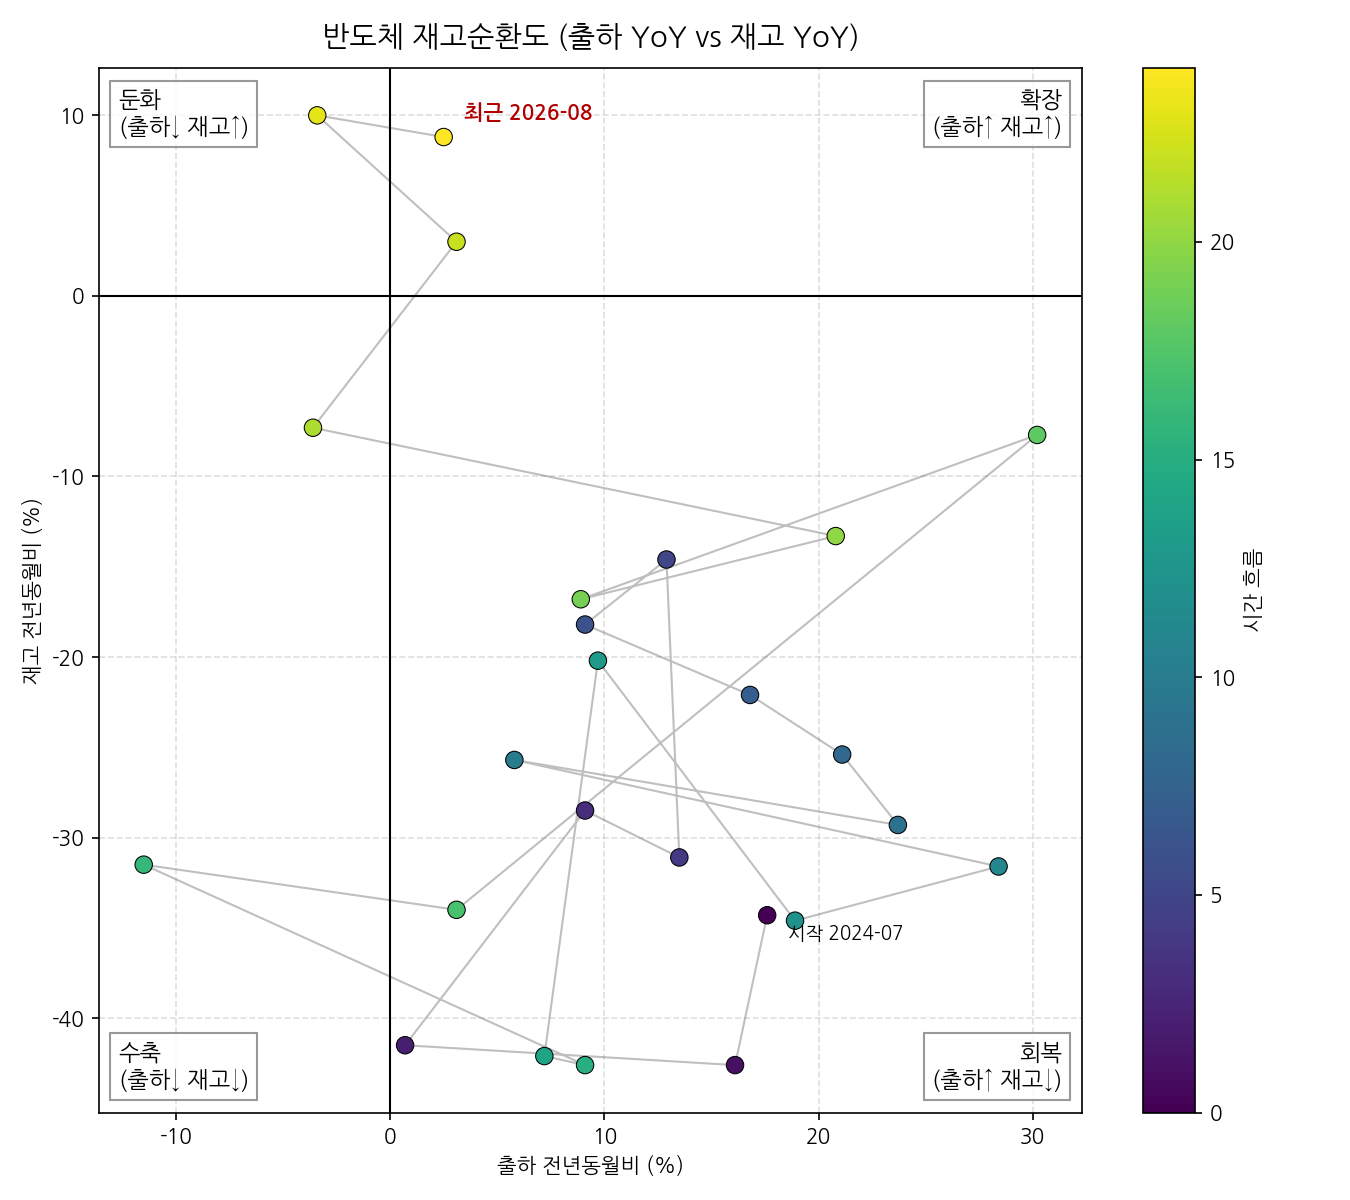
그림 2. 반도체 재고순환도(출하 YoY vs 재고 YoY) — 최근(2026-08)은 '둔화' 영역에 진입
가동률과 생산능력의 엇갈림도 눈에 띕니다. 반도체 생산능력지수는 전년동월비로 2025년 하반기 +15~20%, 2026년에도 +8~9%대를 유지하며 캐파 확장이 이어지고 있습니다. 반면 가동률지수는 2025년 10월 -10.6%, 11월 -13.1%, 2026년 1월 -12.6%로 마이너스로 돌아섰고, 8월 전월비도 -3.7%를 기록했습니다. 캐파는 전년보다 8~9% 늘었는데 가동은 오히려 줄었다는 뜻입니다.
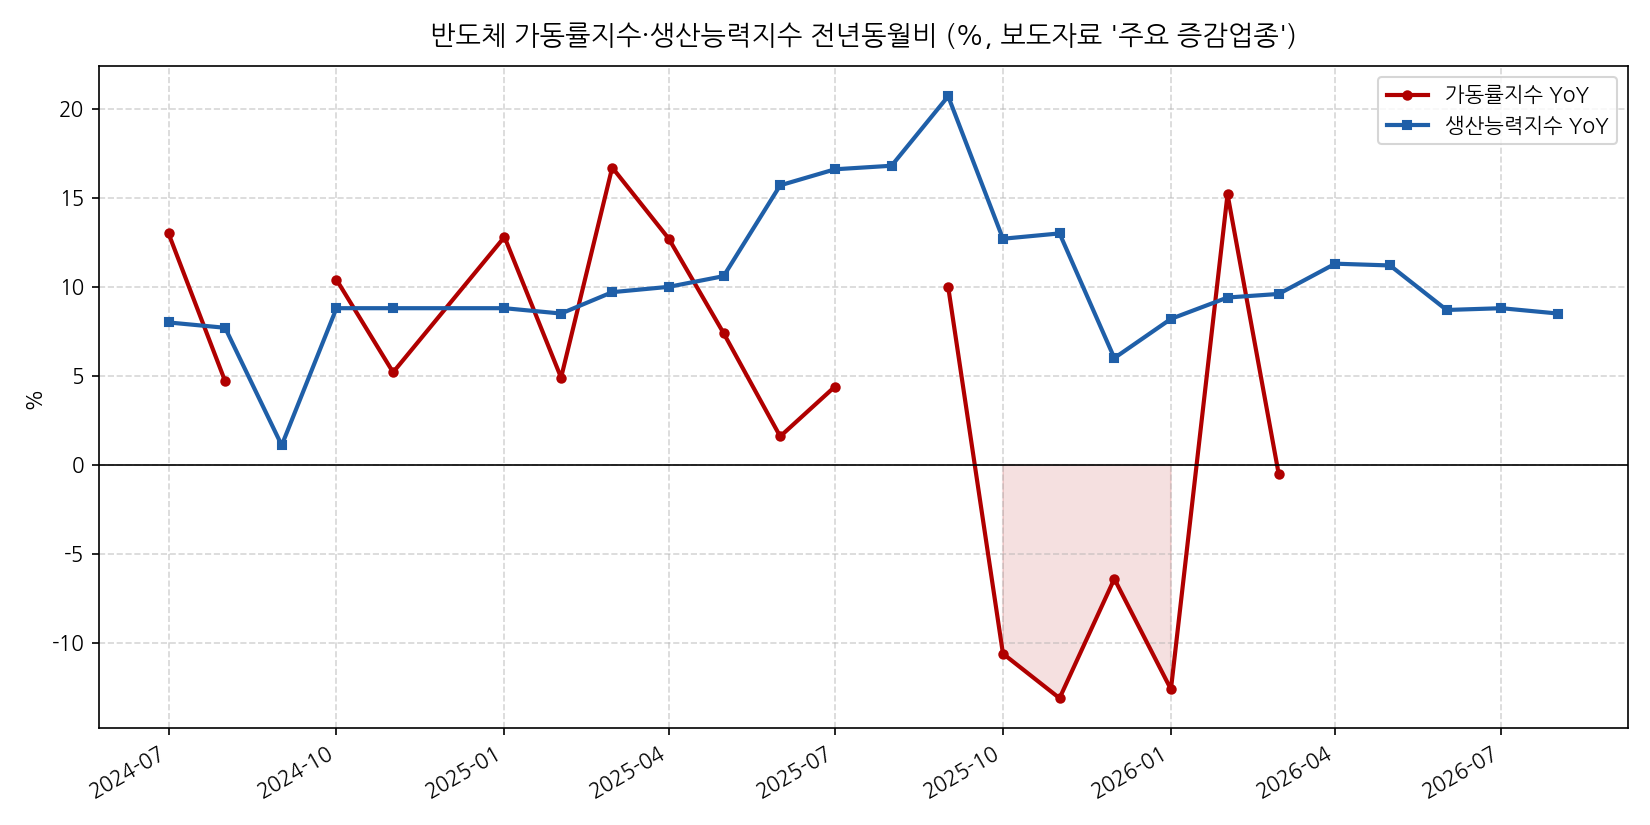
그림 3. 반도체 가동률지수·생산능력지수 전년동월비 — 캐파는 확장, 가동은 위축
이 숫자들을 최 회장의 발언 옆에 놓고 보면 묘한 대비가 드러납니다. 한쪽에서는 "최대한 빨리" 팹을 더 짓겠다고 하고, 다른 한쪽에서는 늘어난 캐파를 다 돌리지 못하고 있습니다. 물론 설비투자는 수년 뒤 수요에 대한 베팅이고 가동률은 현재 수요의 반영이므로 시차가 있는 것은 당연합니다. 그럼에도 "미래는 밝다"는 투자 선언과 "현재는 식는다"는 물량 지표가 동시에 존재한다는 사실 자체가 지금 사이클의 위치를 말해줍니다. 팹 건설이 자발이든 압박이든, 지어진 팹은 결국 가동되어야 하고 그 가동률은 수요가 결정합니다.
이런 맥락에서 이주완 인더스트리 애널리스트의 지적(SBS Biz 하우머니, 10월 8일)은 다시 읽을 만합니다. 9월 반도체 수출 600억 달러 돌파는 단가 상승의 착시이며, 물량 기준으로는 수출이 반토막 났다는 것입니다. 금액 지표가 '호황'을 말하는 동안 생산·출하·재고·가동률이라는 물량 지표는 정체와 둔화를 가리키고 있다는 점, 이것이 KOSIS 데이터가 확인해준 바입니다. 그는 마이크론의 실적 가이던스를 근거로 2026년 3분기가 메모리 업계의 실적 고점이었을 가능성을 제기하기도 했습니다.
영상: SBS Biz 하우머니 (2026.10.08) — 클릭하면 유튜브에서 재생됩니다
물론 데이터가 보여주는 것은 "캐파 대비 산출 축소"라는 사실관계까지입니다. 그것이 의도적인 감산인지, 수요 둔화에 대한 대응인지는 이 지표만으로 단정할 수 없습니다. 팹 증설의 동기가 자발인지 압박인지도 마찬가지입니다. 다만 한 가지는 분명합니다. 수출액과 팹 건설 발표 같은 '선언'이 아니라, 생산·출하·재고·가동률이라는 물량 지표를 매월 직접 추적하는 것이 사이클 후반부의 기본기라는 점입니다.
참고한 기사 —
뉴시스 ·
매일경제 ·
SBS Biz 하우머니 ·
국가데이터처 산업활동동향
학습 목적의 개인 메모이며 투자 권유가 아닙니다.