이익은 줄었는데 자사주는 역대급 — 버크셔, 3분기에 96억 달러 매입
버크셔 해서웨이가 3분기에 자사주 96억 달러어치를 사들였다. 2분기 45억 달러의 두 배가 넘는 규모로, 그레그 에이블 최고경영자 체제 들어 가장 적극적인 자사주 매입이다. 같은 기간 영업이익은 127억 달러로 5.8% 줄었고 순이익은 221억 달러로 28% 감소했는데, 가이코를 중심으로 한 보험 부문 부진이 주된 이유였다. 반면 BNSF 철도와 에너지, 항공 부품 사업은 선전했고 매출은 11% 늘어난 1,056억 달러를 기록했다. 버핏이 물러난 뒤에도 현금 3,774억 달러를 쥔 버크셔는 주가가 사상 최고치를 찍는 와중에도 값싸게 사는 원칙을 고수하고 있다.
SOURCE 로이터 (2026.11.07) ↗
토요일 아침, 버크셔 해서웨이가 3분기 실적을 내놨다.
숫자는 두 방향으로 갈렸다.
영업이익은 127억 달러로 1년 전보다 5.8%를 줄었고, 순이익은 221억 달러로 28%를 감소했다.
그런데 자사주 매입은 정반대였다.
7\~9월 석 달 동안 자사주를 96억 달러어치 사들였다.
2분기 45억 달러의 두 배가 넘고, 1분기 2억3,400만 달러와는 비교가 안 되는 규모다.
워런 버핏이 물러나고 그레그 에이블이 최고경영자(CEO)가 된 뒤 세 번째 분기, 버크셔의 돈 쓰는 방식이 달라졌다는 신호다.
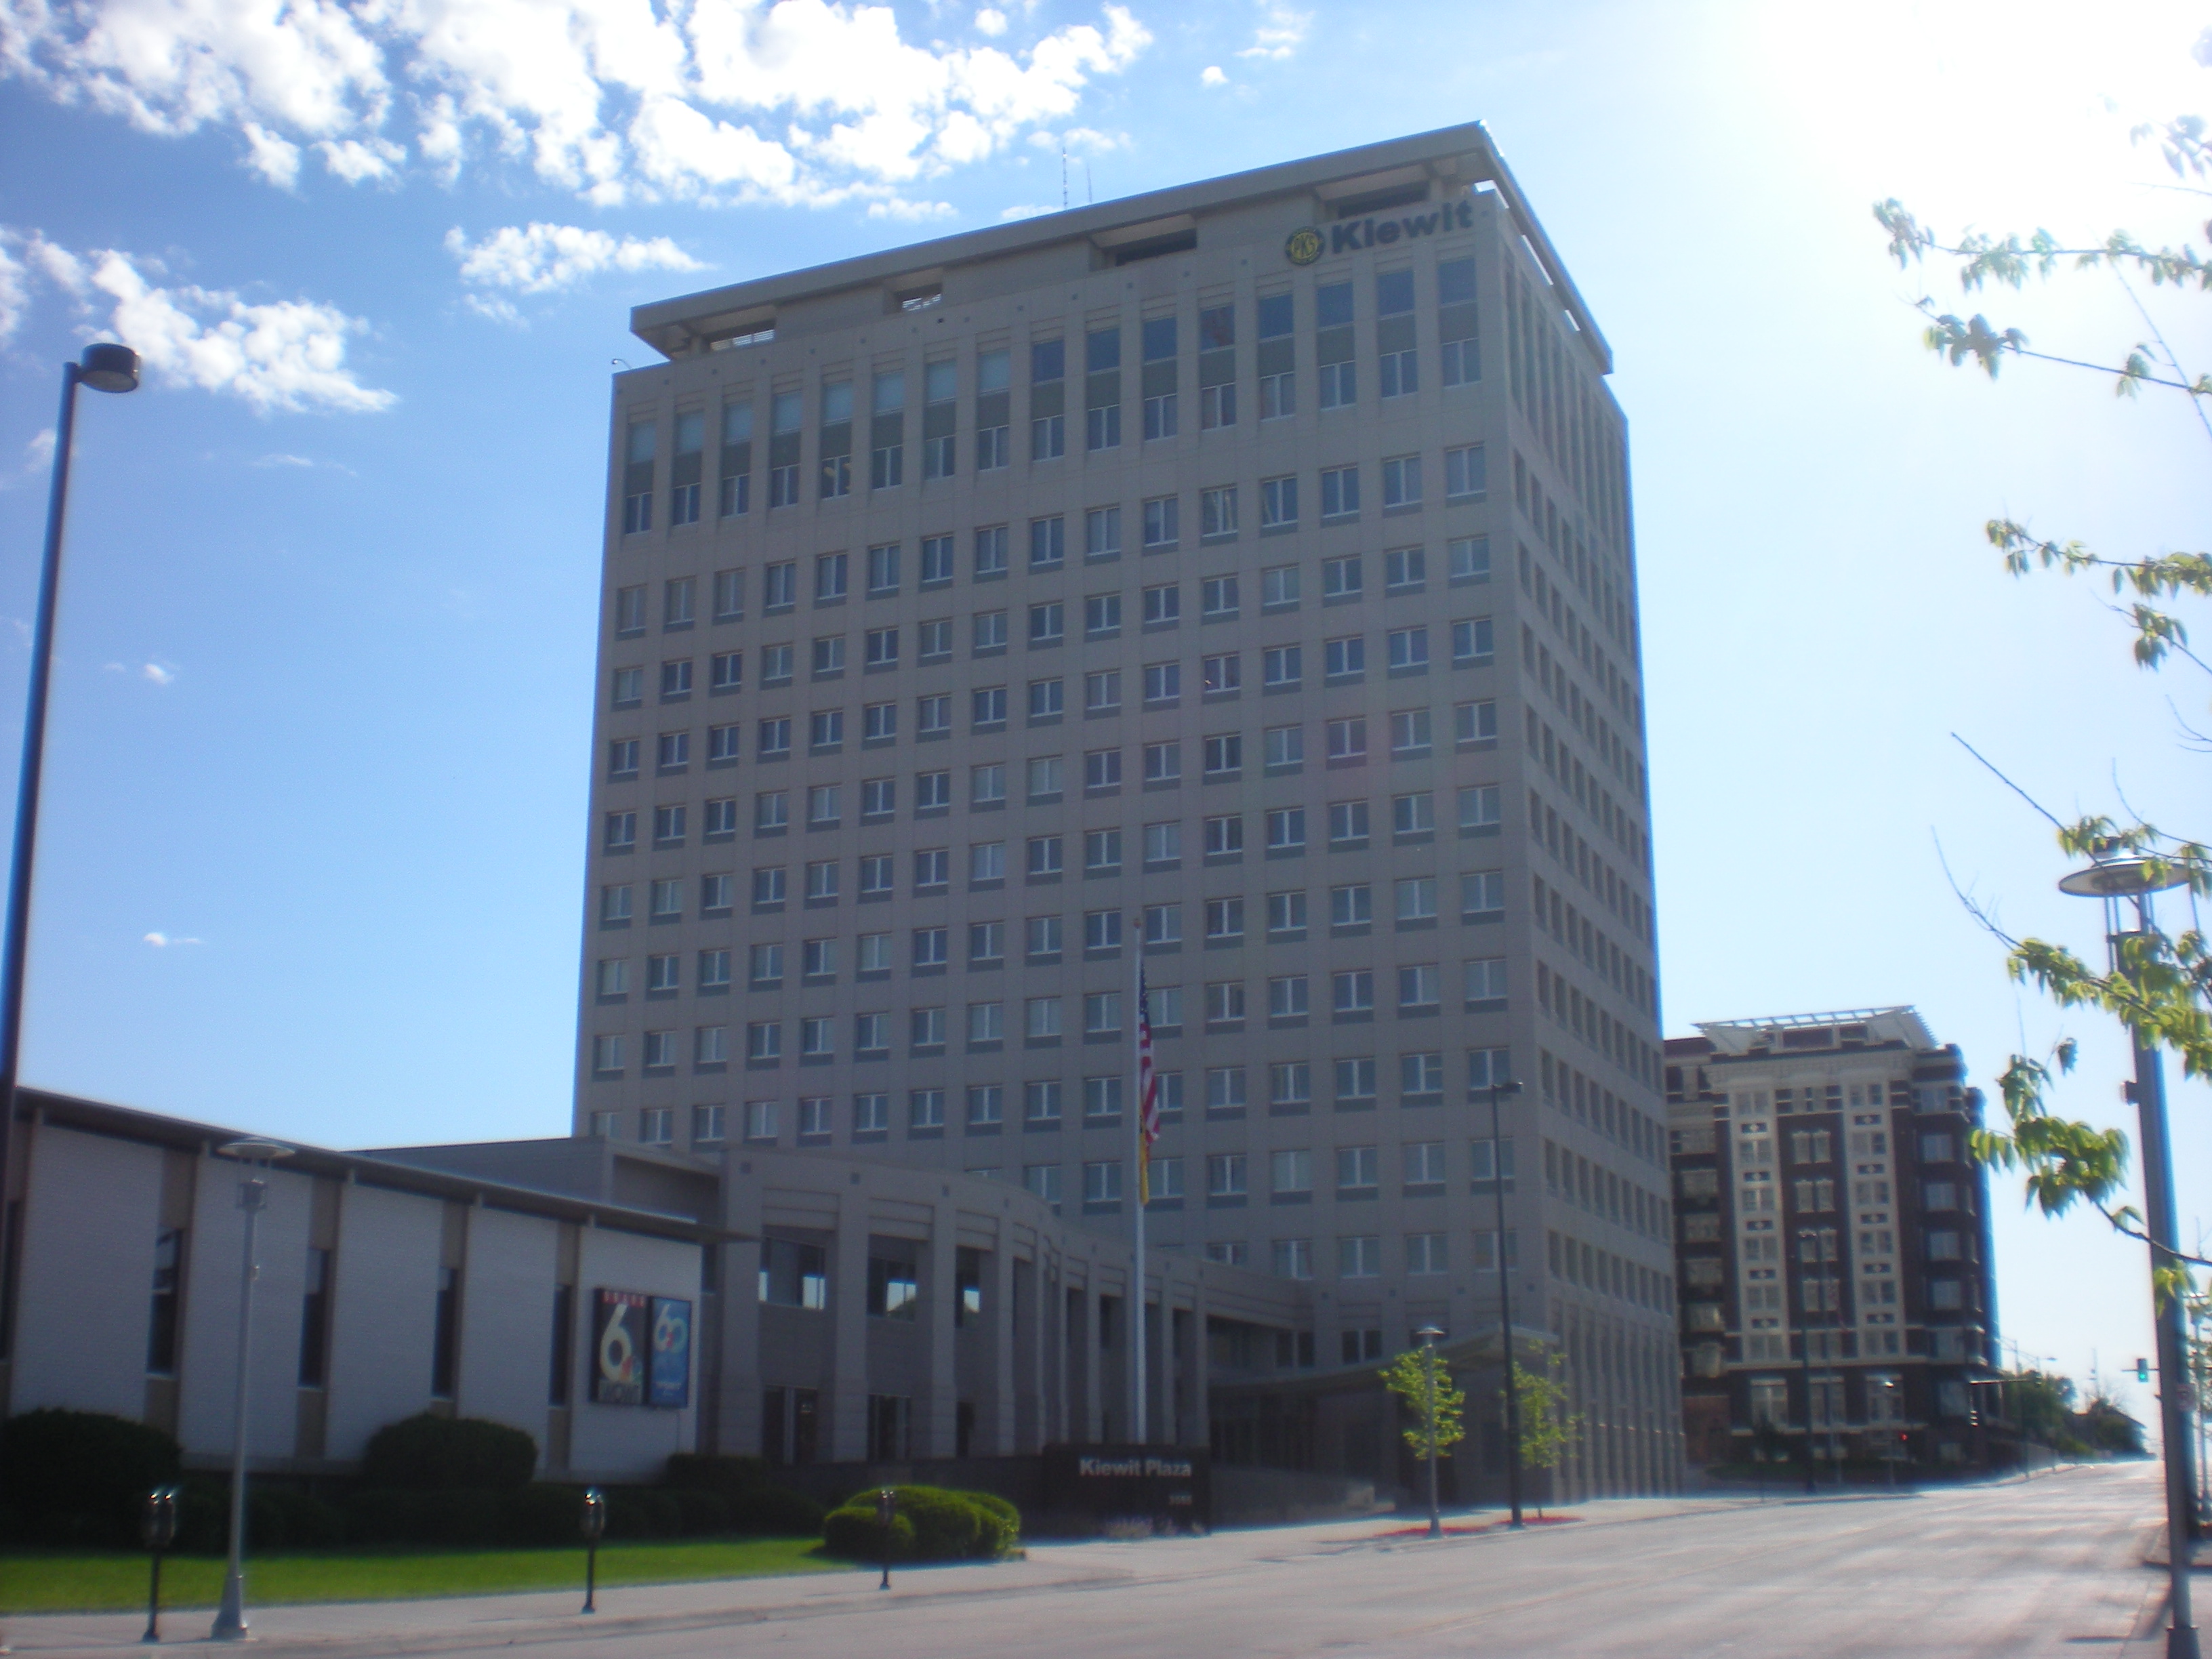
사진: 오마하 미드타운의 키위트 플라자 — 버크셔 해서웨이 본사가 있는 건물. JonClee86 촬영, Wikimedia Commons (CC BY-SA 3.0).
자사주 매입의 속도가 이번 실적의 핵심이다.
버크셔는 올해 들어 9월까지 자사주를 144억 달러어치 사들였고, 10월 들어서도 20억 달러가량을 더 샀다.
연초 이후 매입 총액은 164억 달러에 이른다.
버크셔가 한 해에 자사주를 가장 많이 산 해는 2021년으로, 그때는 270억 달러였다.
올해 남은 두 달의 속도가 관건이다.
다만 AP통신은 매입이 최근 들어 멈췄을 수 있다고 전했다.
버크셔 A주 주가가 87만8,000달러를 넘어서면서, 버핏이 은퇴 계획을 밝히기 전 수준을 웃돌았기 때문이다.
버크셔의 자사주 매입 원칙은 오래전부터 공개돼 있다.
주가가 보수적으로 추정한 내재가치보다 낮다고 판단될 때만 산다는 것이다.
가격이 오르면 사는 속도를 줄이는 건 그 원칙대로 움직이는 모습이다.
도표는 AP·로이터 2026년 11월 7일 보도의 수치로 직접 만들었다.
이익이 줄어든 이유는 보험이다.
버크셔 전체 보험 부문의 인수 이익은 13억5,000만 달러로 1년 전 23억7,000만 달러에서 크게 줄었다.
그중 가이코가 가장 많이 깎였다.
가이코의 세전 인수 이익은 9억8,200만 달러로 1년 전 17억7,000만 달러의 절반 수준이다.
보험 부문 이익은 26%, 인수 이익만 따지면 43% 줄었다.
가이코는 몇 년 동안 보험료를 깎고 광고를 줄이며 수익성을 다지는 데 집중해 왔다.
그 사이 빠져나간 고객을 되찾기 위해 지금은 반대로 보험료를 낮추고 광고를 늘리는 중이다.
광고에 다시 돈을 쓰는 만큼 단기 이익은 깎인다.
손해율은 76.6%로 1년 전 71.5%에서 올랐다.
받은 보험료 중 사고 보상금으로 나가는 비율이 높아졌다는 뜻이다.
CFRA의 캐시 사이퍼트 애널리스트는 가이코가 보험료는 내리는데 사고 비용은 오르는 어려운 자리에 있다고 했다.
프로그레시브나 올스테이트와 비교하면 가이코의 실적은 약하다는 평가도 덧붙였다.
반면 가이코에 투자한 크리스 밸러드는 실망하지 않았다고 했다.
광고와 신규 고객 확보에 다시 투자하는 과정이라는 것이다.
새 정책을 적극적으로 쓰기 시작하면 자동차 보험사의 단기 이익이 눌리는 건 흔한 일이다.
보험이 주춤한 사이 다른 사업들은 버텼다.
매출은 1,056억5,000만 달러로 1년 전보다 11% 늘었다.
두 분기 연속 두 자릿수 성장이다.
BNSF 철도의 이익은 19% 늘었다.
연료 할증료와 소비재·농산물·에너지 제품 운송량 증가가 힘을 보탰다.
버크셔 해서웨이 에너지도 8% 늘었고, 정밀 주조 부품을 만드는 프레시전 캐스트파츠는 항공·산업용 가스터빈 판매에 힘입어 세전 이익이 30% 늘었다.
올해 사들인 옥시덴탈 석유화학 사업(94억 달러)과 주택 건설사 테일러 모리슨(68억 달러)도 매출을 보탰다.
9개월 누적으로 보면 영업이익은 370억3,000만 달러로 1년 전보다 8% 늘었다.
3분기만 떼어 보면 줄었지만, 올해 전체로는 아직 플러스다.
다만 소비재 쪽은 약했다.
프루트오브더룸 속옷과 포리스트리버 RV 판매가 줄었고, 듀라셀은 세금 혜택이 줄면서 이익이 깎였다.
파일럿 트럭 정류장 체인은 기름값이 오르면서 덕을 봤다.
도표는 로이터·AP 2026년 11월 7일 보도의 수치로 직접 만들었다. 전년 동기 대비 증감률이다.
돈이 어디로 가는지도 달라지고 있다.
버크셔의 현금성 자산은 9월 말 기준 3,774억 달러다.
6월 말 3,655억 달러에서 다시 늘었다.
자사주를 96억 달러어치 사들이고도 현금이 늘었다는 건, 사업에서 들어오는 현금이 그만큼 많다는 뜻이다.
버크셔는 보유 주식도 3,355억 달러어치 갖고 있다.
알파벳·애플·아메리칸 익스프레스 같은 종목이다.
로이터에 따르면 버크셔는 알파벳 주식도 수십억 달러어치 사들였다.
인공지능(AI) 확대에 나서는 구글의 모회사에 베팅한 셈인데, 지금 주가는 버크셔가 산 가격보다 낮다.
이탈리아 소프트웨어 기술 회사 벤딩 스푼즈의 지분 4%도 새로 샀다.
버핏 말년에 "살 만한 게 없다"고 했던 때와는 다른 움직임이다.
다만 버크셔 스스로도 경계하는 대목이 있다.
실적 발표에서 회사는 관세와 전쟁을 비롯한 경제·지정학적 사건에 "상당한 불확실성"이 남아 있다고 했다.
소매 사업 여러 곳은 불확실성과 소비자 신뢰 위축 탓에 수요가 "부진하다"고 했다.
미국 경제는 3분기에 연율 3.4% 성장했지만, 높은 물가와 기름값이 소비자의 지갑을 조이고 있다.
시장은 이미 반응하고 있다.
버크셔 주가는 이번 주 사상 최고치를 찍었다.
AI 관련 지출과 기술 기업들의 빚에 대한 우려로 시장 전체가 흔들리는 와중이었다.
9월 말 이후 버크셔 주가는 S&P500을 18%포인트 넘게 앞질렀고, 올해 들어서도 지수보다 5%포인트 이상 앞서 있다.
사이퍼트 애널리스트는 투자자들이 변동성이 낮고 질이 높은 종목으로 옮겨가고 있다고 했다.
탄탄한 재무제표와 다각화, 자사주 매입이 순풍이라는 것이다.
다만 그는 단기 실적 부진을 감수하면서까지 버크셔를 얼마나 오래 들고 갈지 묻는 질문도 남겼다.
버크셔의 공시가 제한적이라 문제가 생겼을 때 어디가 아픈지 짚기 어렵다는 지적도 했다.
에이블 체제의 세 번째 분기라는 점도 의미를 더한다.
버핏은 2025년 5월 연례 주주총회에서 CEO 자리에서 물러나겠다고 밝혔고, 올해 1월 에이블에게 넘겼다.
9월에는 회장 자리도 내려놨고, 아들 하워드 버핏이 회장이 됐다.
버핏은 이제 명예회장이다.
버핏 말년에 버크셔는 살 만한 대형 매물을 찾지 못해 현금이 쌓이기만 했다.
에이블은 그 현금을 자사주와 알파벳, 벤딩 스푼즈 같은 곳에 쓰기 시작했다.
자사주 매입 속도가 두 배로 뛴 건, 에이블 시대의 자본 배분이 버핏 시대와 다르다는 가장 분명한 증거다.
자사주 매입이 주주에게 주는 의미는 직접적이다.
회사가 자기 주식을 사서 없애면 남아 있는 주식 한 주당 차지하는 몫이 커진다.
이익이 그대로여도 주당 이익은 올라간다.
그래서 자사주 매입은 배당과 함께 현금을 주주에게 돌려주는 방법으로 꼽힌다.
버핏도 이 방식을 써 왔지만, 가격이 쌀 때만 산다는 원칙을 엄격하게 지켰다.
주가가 오르면 매입을 멈추는 식이다.
에이블 체제 들어 매입 규모가 커진 건, 그 원칙의 선 안에서 살 만한 가격이 있었다는 뜻이기도 하다.
버크셔가 미국 경제의 바로미터로 불리는 이유도 여기에 있다.
보험·철도·에너지·제조·소매까지 수십 개 사업이 미국 경제 전반에 걸쳐 있어, 버크셔 실적은 미국 소비와 물류의 체온을 보여준다.
3분기 매출이 두 자릿수 늘어난 건 미국 경제가 아직은 버티고 있다는 신호로도 읽힌다.
다만 소매 사업의 부진한 수요와 가이코의 고전이 보여주듯, 체온은 부위마다 다르다.
앞으로 볼 건 세 가지다.
첫째, 월요일 시장의 반응이다.
실적이 토요일 장 마감 뒤에 나왔기 때문에, 첫 반응은 월요일 정규장에서 확인된다.
둘째, 자사주 매입이 계속되는지다.
10월에 이미 20억 달러가량을 더 샀지만, 주가가 87만8,000달러를 넘긴 뒤에는 속도가 줄었을 수 있다.
올해 매입 총액이 2021년의 270억 달러 기록에 얼마나 다가가는지도 함께 봐야 한다.
셋째, 가이코의 반전이다.
보험료를 낮추고 광고를 늘리는 전략이 고객을 되찾아오는지, 손해율이 다시 안정되는지가 다음 분기의 관전 포인트다.
버크셔는 수십 개 사업의 합이라 한 분기만으로 방향을 단정할 수는 없다.
다만 이번 분기는 분명한 메시지를 남겼다.
이익이 줄어도 현금이 넘치는 회사는 자사주를 살 수 있고, 새 CEO는 그 카드를 버핏보다 적극적으로 쓰고 있다.