삼성전기, 메모리용 패키지기판 3,605억 LTA — 반년 새 4.3조 수주 행진
삼성전기가 19일 공시한 3,605억원 규모 메모리용 패키지기판 장기공급계약(LTA)은 패키지솔루션 부문 최초의 LTA로, 수주의 무게중심이 컴포넌트(MLCC·실리콘 캐패시터)에서 기판으로 넓어졌다는 신호다. 올해 5월 이후 공시된 LTA는 총 7건, 누적 4조3,000억원에 달하고, IBK투자증권은 3분기 영업이익 6,668억원(전년 대비 +156.2%)과 2027년 영업이익 추정치 4조4,000억원 상향을 제시했다. AI 호황의 수혜가 칩을 넘어 기판으로 번지고 있지만, 한 달 새 16% 빠진 주가는 금리와 AI 투자 둔화 우려라는 시장의 경계심을 그대로 보여준다.
SOURCE 서울경제TV (2026.10.20) ↗
삼성전기가 또 하나의 장기공급계약(LTA)을 공시했다.
이번에는 3,605억원 규모의 메모리 반도체용 패키지기판이다.
19일 공시에 따르면 계약 기간은 2027년 1월 1일부터 12월 31일까지 1년이다.
계약금액 3,604억8,776만원은 지난해 연결 매출(11조3,145억원)의 3.2%에 해당한다.
계약 상대방은 영업비밀 보호 요청에 따라 공개되지 않았다.
상대방과 주요 계약 조건은 유보기한인 2027년 12월 31일이 지나야 알려진다.
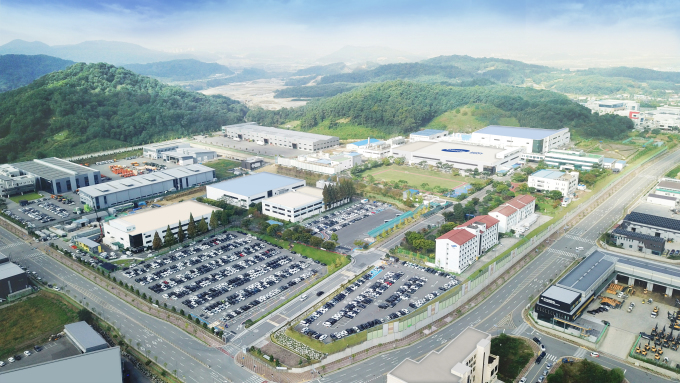
삼성전기 세종사업장 전경 (이미지: 삼성전기)
이번 계약이 눈길을 끄는 건 금액보다 '처음'이라는 수식어 때문이다.
패키지기판 부문의 LTA 공시는 이번이 처음이다.
그동안 삼성전기가 공시한 장기계약은 실리콘 캐패시터, AI 서버용 적층세라믹콘덴서(MLCC), 인덕터 같은 컴포넌트 사업부 제품이 중심이었다.
수주의 무게중심이 부품에서 기판으로 옮겨왔다는 얘기다.
이번 계약으로 올해 5월 이후 공시 기준 LTA는 총 7건으로 늘었고, 누적 금액은 약 4조3,000억원에 달한다.
패키지기판이 뭐길래 이렇게 주목받는 걸까.
패키지기판은 반도체 칩과 메인 기판을 연결해 전기 신호를 전달하고, 칩이 안정적으로 작동하도록 돕는 부품이다.
메모리 반도체가 빨라지고 집적도가 높아질수록 기판에도 고다층화·미세회로·초박형 설계 같은 고난도 공정 기술이 필요해진다.
삼성전기는 대면적 미세회로 구현과 휨(warpage) 제어 기술에서 경쟁력을 인정받았다고 설명했다.
실제로 삼성전기는 패키지솔루션 사업부에서 플립칩 볼그리드어레이(FC-BGA) 기판과 볼그리드어레이(BGA) 기판을 생산한다.
AI 서버용 GPU, CPU, 이종집적 칩렛 기판 같은 고부가 제품 수요가 늘면서 이번 LTA로 이어졌다는 분석이다.
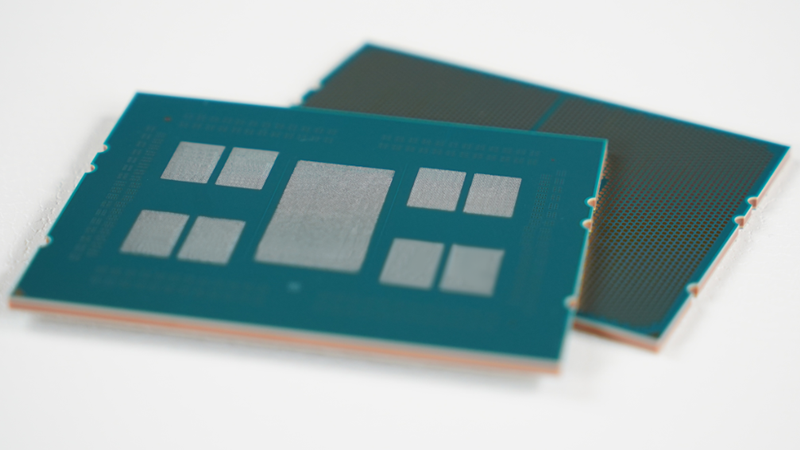
삼성전기 서버용 FC-BGA 기판 (이미지: 삼성전기, 디일렉 제공)
흥미로운 건 공급 부족의 양상이 바뀌고 있다는 점이다.
그동안 패키지기판 공급 부족은 AI 가속기나 서버 CPU용 FC-BGA에 집중돼 있었다.
이제 그 부족이 메모리 모듈과 패키징 기판으로까지 번지고 있다는 분석이 나온다.
삼성전기는 지난 7월 2분기 실적 콘퍼런스콜에서 수요 증가와 고사양화, 원자재 가격 상승으로 기판 가격이 오르고 있고 공급자 우위 시장이 이어지고 있다고 밝힌 바 있다.
메모리 호황의 수혜가 칩을 넘어 기판으로 확산되고 있다는 뜻이다.
숫자로 보면 이번 계약의 무게가 더 실감 난다.
패키지솔루션 사업부의 올해 2분기 매출은 7,716억원으로 전년 동기보다 37% 늘었다.
이를 연간으로 단순 환산하면 이번 계약 한 건이 사업부 연매출의 10% 안팎에 달한다.
사업부 연간 매출의 10분의 1을 단일 계약으로 확보한 셈이다.
회사가 밝힌 대로 공급자 우위 시장이 이어진다면, 가격 협상력도 함께 올라갈 가능성이 크다.
삼성전기가 LTA에 공을 들이는 이유도 여기에 있다.
반도체 부품 업종은 경기 사이클을 타는 대표 업종이다.
주문량이 들쭉날쭉하면 공장 가동률이 흔들리고, 가동률이 흔들리면 수익성이 무너진다.
LTA는 물량을 미리 묶어두는 장치다.
삼성전기는 장기공급계약을 확대해 업황 사이클에 따른 실적 변동성을 줄이고, 안정적인 고수익 구조로 체질을 바꾸겠다는 전략을 밝혔다.
컴포넌트에 이어 패키지솔루션까지 장기계약의 영역이 넓어진 건, 그 전략이 실제로 작동하고 있다는 증거다.
서울경제TV는 삼성전기가 컴포넌트에 이어 패키지솔루션 사업까지 장기계약을 확대해 경기 변동성을 극복하고 안정적인 고수익 구조를 구축할 방침이라고 전했다.
올해 삼성전기의 수주 행진은 5월부터 시작됐다.
실리콘 캐패시터와 AI 서버용 MLCC, 인덕터 등 컴포넌트 부문에서 대형 계약을 잇달아 따냈다.
지난 6일에는 AI 서버용 MLCC 2,900억원 규모 계약을 공시했고, 그로부터 2주 만에 이번엔 기판 부문에서 대규모 수주를 올렸다.
컴포넌트에서 기판으로, 수주의 영역이 넓어지는 모양새다.
삼성전기는 LTA를 늘려 업황 사이클에 따른 실적 변동성을 줄이고, 안정적인 고수익 구조로 체질을 바꾸겠다는 전략이다.
증권가의 눈높이도 올라가고 있다.
IBK투자증권은 20일 삼성전기에 대한 투자의견 '매수'와 목표주가 175만원을 유지했다.
19일 종가 117만원 기준 상승 여력은 약 49.6%다.
IBK투자증권은 3분기 연결 매출 3조8,313억원(전년 대비 +32.6%), 영업이익 6,668억원(전년 대비 +156.2%)을 예상했다.
기존 영업이익 추정치 6,075억원에서 9.8% 올려 잡은 수치다.
사업부별로 보면 패키지솔루션 3분기 매출 9,284억원(전분기 대비 +20.3%), 컴포넌트 1조9,664억원(+19.2%), 광학 9,365억원(-9.6%)이다.
영업이익률은 패키지솔루션 21.9%(2분기 13.8%에서 8.1%p 상승), 컴포넌트 22.2%(2분기 17.7%)로 예상됐다.
연결 영업이익률은 2분기 12.7%에서 3분기 17.4%로 뛴다.
판매가 늘어난 데다 고부가 제품 비중 확대, 판매가 인상, 공장 가동률 상승이 겹쳤기 때문이라는 분석이다.
수치는 IBK투자증권 리포트(매일경제 2026.10.20) 기준, 3분기는 추정치 — 직접 작성
올해 연간으로는 매출 14조4,622억원, 영업이익 2조1,883억원을 예상했다.
기존 추정치보다 매출은 2.6%, 영업이익은 11.9% 상향된 수치다.
지난해 영업이익 9,130억원의 두 배 이상이다.
2027년 영업이익 추정치도 기존 3조원 안팎에서 4조4,000억원으로 대폭 올렸다.
MLCC 공급 부족이 이어지면서 가격 인상 효과가 2027년에 본격 반영될 것이라는 전망이 깔려 있다.
삼성전기가 올해 하반기 확보한 MLCC 관련 수주는 실리콘 캐패시터를 포함해 약 4조원에 달하고, 그중 2027년 인도분 MLCC 수주만 2조4,000억원이다.
눈에 띄는 대목은 패키지기판 증설 투자다.
고객사가 투자를 주도하고 최저 가동률을 보장하는 구조라 향후 수요 가시성이 높다는 평가다.
관련 투자가 2028년 이후를 겨냥하고 있다는 점에서, 일각에서 제기된 'AI 반도체 수요 2027년 정점' 우려와는 정반대의 신호라는 해석도 나온다.
MLCC 공급 부족의 구조도 짚어볼 만하다.
AI 서버는 일반 서버보다 훨씬 많은 MLCC를 쓴다.
전력 소모가 크고 발열이 심한 AI 가속기를 안정적으로 돌리려면, 전원을 다듬어주는 캐패시터가 그만큼 많이 필요하기 때문이다.
공급은 제한적인데 수요는 AI 서버 증설과 함께 뛰니, 가격이 오를 수밖에 없는 구조다.
IBK투자증권은 AI 서버용 MLCC와 패키지 기판의 공급 부족이 중장기 성장성을 떠받치고 있다고 분석했다.
삼성전기가 올해 하반기 확보한 MLCC 관련 수주가 실리콘 캐패시터를 포함해 약 4조원에 달한다는 점도 같은 맥락이다.
공급 부족이 가격 인상으로, 가격 인상이 수익성 개선으로 이어지는 선순환이 만들어지고 있는 셈이다.
투자 규모도 만만치 않다.
삼성전기는 지난달 세종 FC-BGA 생산시설에 4조2,700억원, 베트남 패키지기판 생산설비에 2조5,100억원을 투자한다고 공시했다.
베트남 건물 증축 투자까지 합하면 약 8조원 이상이 들어간다.
삼성전기는 부산, 세종, 베트남 세 곳에서 FC-BGA를 생산한다.
정부 메가프로젝트의 일환으로 2040년까지 세종사업장에 8조원, 부산사업장에 15조원을 투자한다는 계획도 밝혔다.
지난 7월 2분기 콘퍼런스콜에서는 고부가 패키지기판인 FC-BGA를 고다층·대면적 제품 중심으로 공급을 늘리겠다고 했고, 유리기판은 2028년 양산을 목표로 하고 있다.
다만 주가 표정은 실적만큼 밝지 않다.
삼성전기 주가는 19일 기준 최근 한 달 사이 16% 떨어졌다.
금리 인상 가능성과 대형 AI 모델의 성장 둔화 우려가 AI 관련 공급망 전반의 밸류에이션을 짓누르고 있기 때문이다.
IBK투자증권이 실적 추정치를 올리면서도 목표주가를 175만원으로 동결한 것도 이런 맥락이다.
비교 대상인 일본 이비덴·무라타의 밸류에이션이 내려앉은 걸 반영했다는 설명이다.
실적은 2023년을 저점으로 2028년까지 개선이 이어질 것이라는 전망과, 밸류에이션에 대한 시장의 경계심이 맞부딪치고 있는 셈이다.
이 괴리를 어떻게 읽어야 할까.
한 가지 해석은 시장이 '실적'보다 '지속 가능성'에 베팅하고 있다는 것이다.
실적이 좋아지는 건 인정하지만, AI 투자 사이클이 꺾이면 부품 수요도 함께 꺾인다는 우려다.
IBK투자증권이 실적 추정치를 올리면서도 목표주가를 동결한 것도, 비교 기업인 일본 이비덴과 무라타의 밸류에이션이 내려앉은 걸 반영한 결과다.
즉, 삼성전기만의 문제가 아니라 AI 부품 공급망 전체에 대한 시장의 눈높이가 낮아졌다는 얘기다.
다만 이런 구간에서 LTA의 가치는 오히려 커진다.
수요가 흔들릴 때일수록 미리 묶어둔 물량이 실적의 하방을 받쳐주기 때문이다.
반년 새 4조3,000억원을 묶어둔 삼성전기의 선택이 빛을 발할지는, 다음 사이클의 깊이에 달려 있다.
그럼에도 삼성전기가 그리는 그림은 분명하다.
LTA를 늘려 업황 사이클에 따른 실적 변동성을 줄이고, 안정적인 고수익 구조로 체질을 바꾸겠다는 전략이다.
컴포넌트에서 기판으로 수주 영역이 넓어지고, 공급자 우위 시장에서 가격 인상 효과가 내년부터 본격 반영된다.
고객사가 투자를 주도하는 증설 구조까지 더하면, 최소 2028년까지는 수주 가시성이 확보된 셈이다.
관건은 역시 수요다.
AI 투자가 둔화될 것이라는 우려가 현실화하면 장기계약의 이면인 '물량 보장'도 흔들릴 수 있다.
하지만 지금 삼성전기가 보여주는 건, AI 호황의 수혜가 칩을 넘어 기판으로 — 밸류체인 아래쪽으로 번져가고 있다는 신호다.
그 신호가 얼마나 오래 이어질지, 2027년 가격 인상 효과와 유리기판 양산 로드맵이 답을 쥐고 있다.