다우는 샀지만 나스닥은 쉬어갔다 — 10월 20일 뉴욕증시, 3M이 530포인트를 끌었다
10월 20일(미국 동부) 뉴욕증시는 다우가 1.02% 올라 52,495.88에 마감했지만 나스닥은 0.02% 내리며 혼조를 보였다. 3M의 실적 서프라이즈가 다우를 끌어올렸고, 유가 후퇴와 국채금리 하락이 지수를 떠받쳤다. 반면 메타는 5거래일 연속 하락했고 반도체지수도 밀렸다. 장 마감 뒤 발표된 넷플릭스는 3분기 실적이 예상에 부합하거나 웃돌았지만 4분기 가이던스는 기대를 밑돌았다. 21일에는 메타와 테슬라의 실적이 대기 중이라 AI 투자 지속성에 대한 시장의 채점이 계속된다.
SOURCE 트레이딩키 (2026.10.21) ↗
10월 20일(화, 미국 동부) 뉴욕증시는 갈라진 채로 문을 닫았다.
다우존스30 산업평균지수는 전일보다 530포인트, 1.02%를 오른 52,495.88에 마감했고,
S&P500은 0.28% 상승한 7,712.57을 기록했다.
반면 나스닥 종합지수는 26,424.82로 0.02% 내리며 제자리걸음을 했다.
월요일의 반등을 이어가지 못한, 지수별 온도차가 뚜렷한 하루였다.
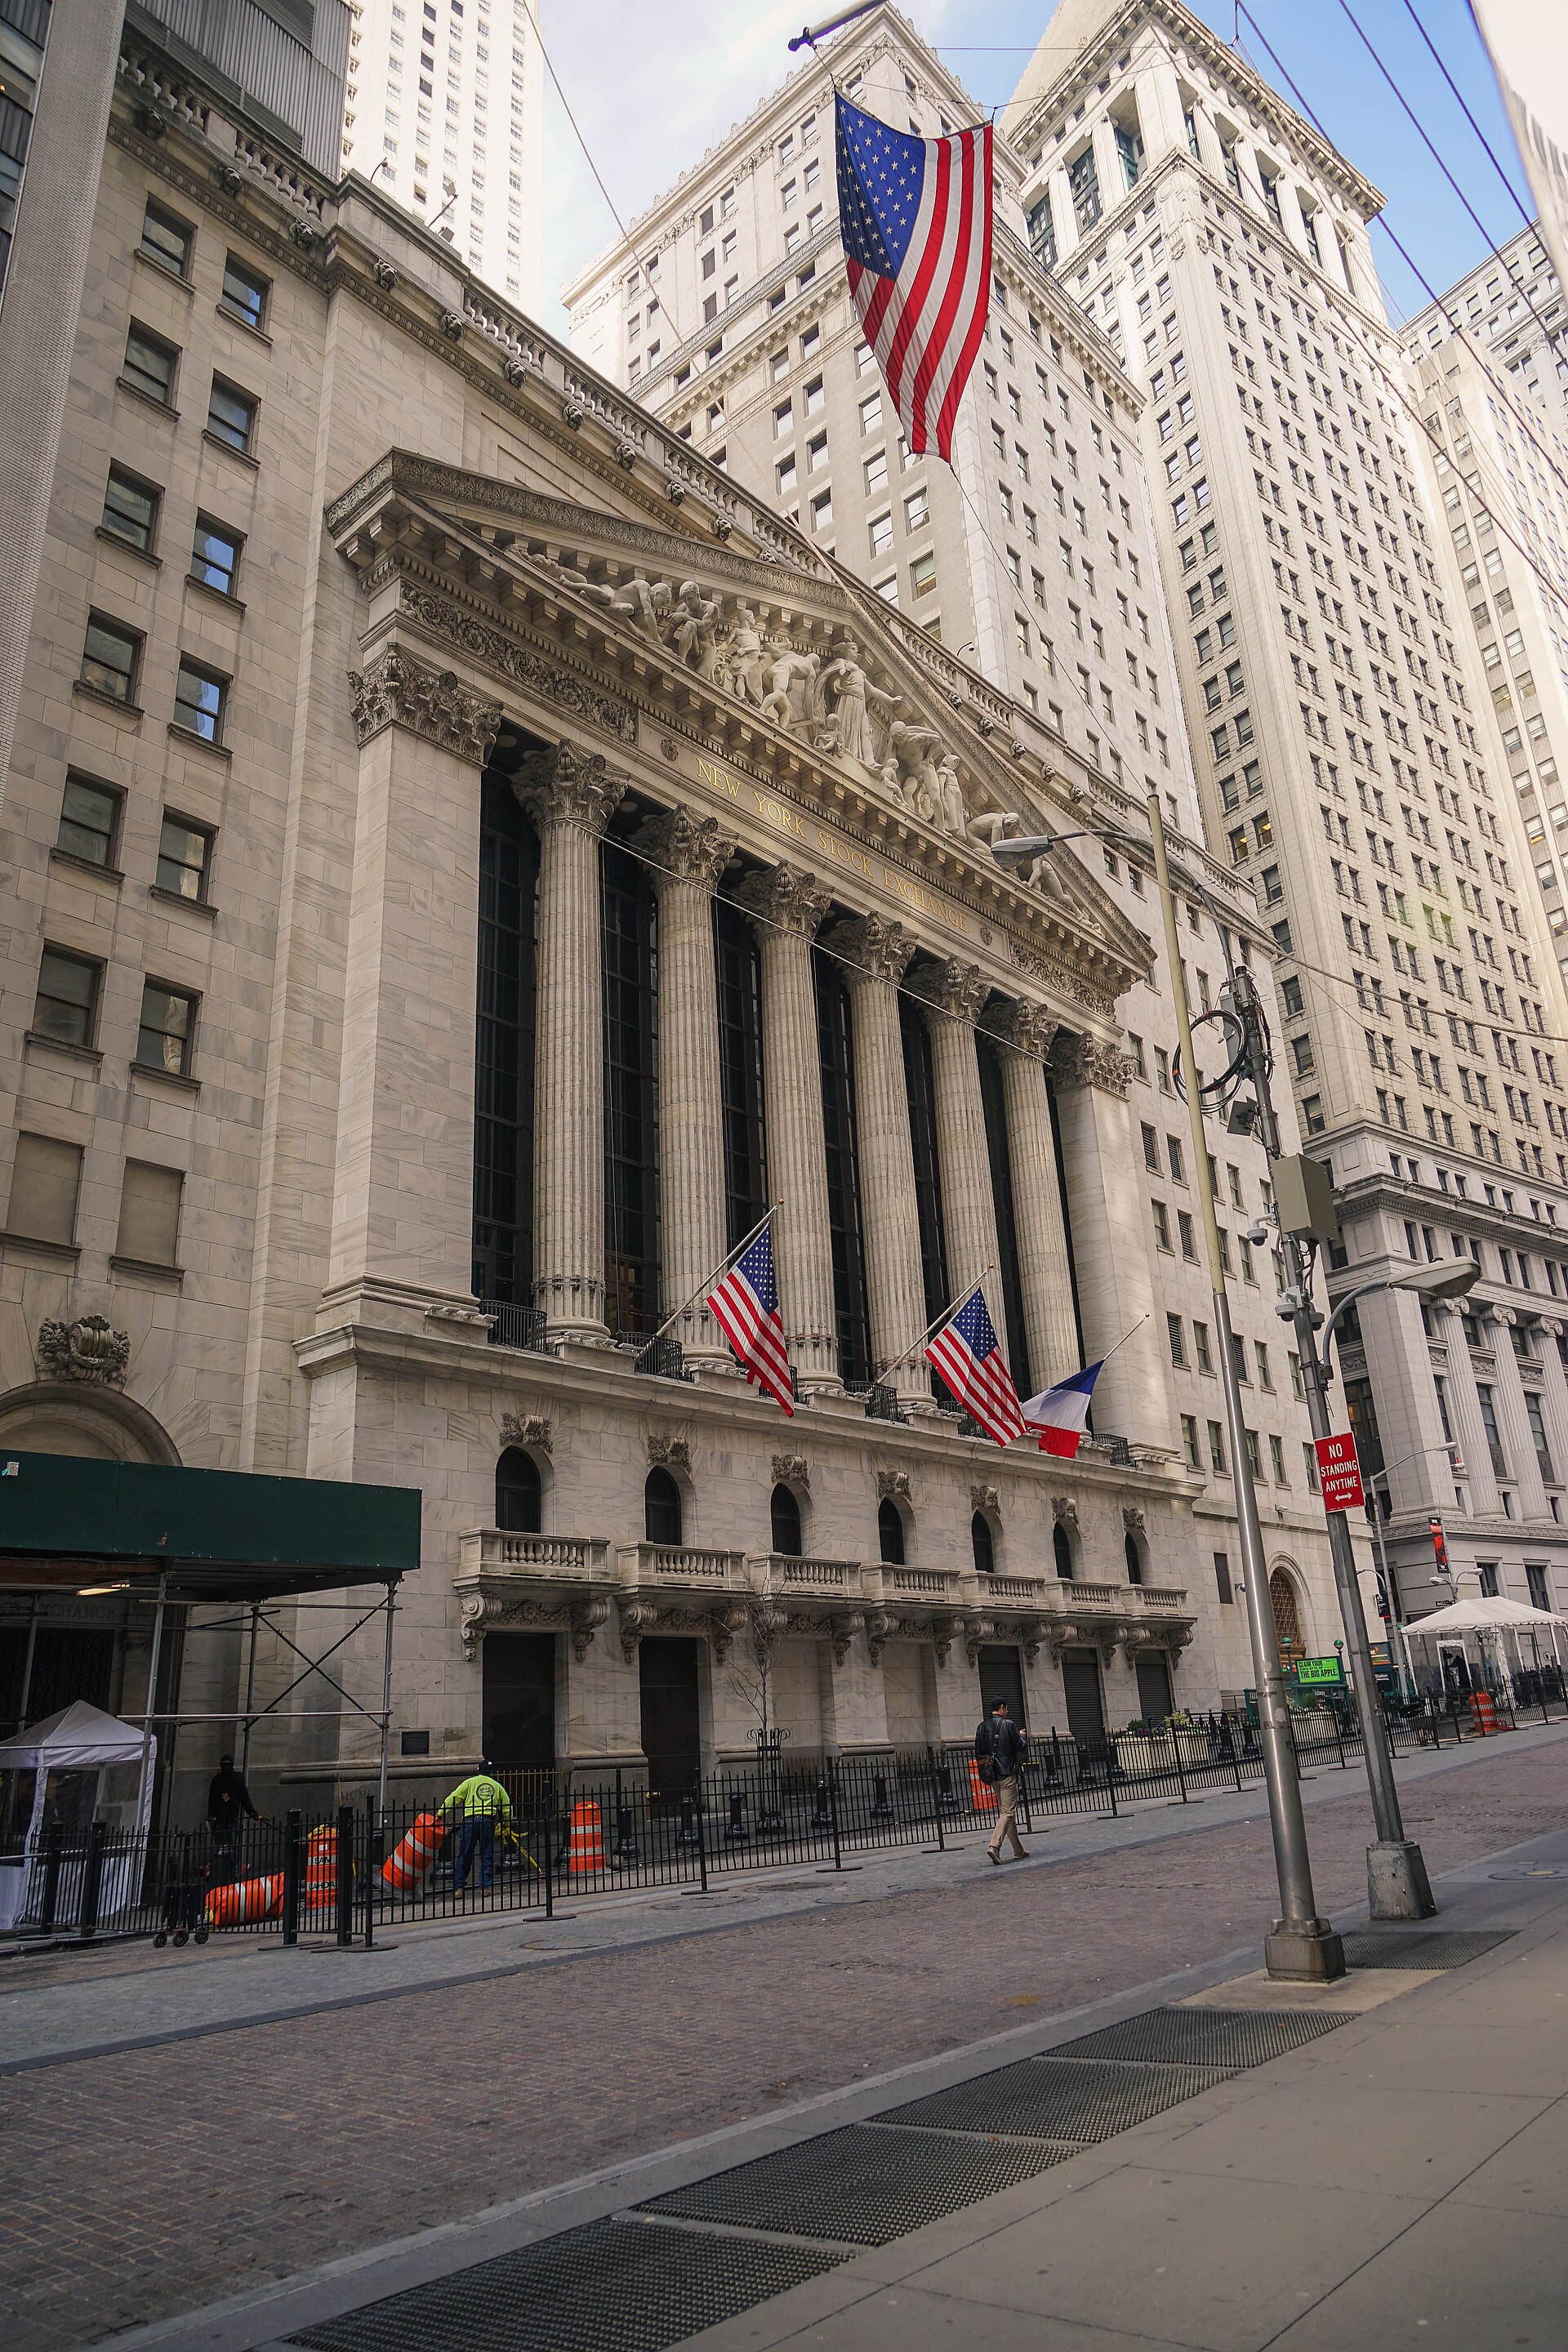
뉴욕증권거래소 외관 — 사진: Wikimedia Commons — Jeffrey Zeldman (CC BY 2.0)
개장 전 분위기는 기술주에 불리했다.
나스닥100 선물은 183.75포인트, 0.62% 내린 채로 아침을 맞았다.
AI 인프라주에 대한 의구심이 다시 번지면서 코어위브는 개장 전 거래에서 4.7% 빠졌고,
네비우스그룹도 4.9% 내렸다.
애플은 1.2% 하락했고 엔비디아도 소폭 밀렸다.
월요일에 잠깐 들어왔던 저가 매수세가 하루 만에 식은 셈이다.
유가도 시장을 압박했다.
후티 반군의 사우디 인프라 공격과 걸프 해역 선박 공격 보도가 이어지면서
브렌트유는 5개월래 최고 수준까지 치솟았다.
석유 공급 불안이 커지자 인플레이션 우려가 다시 고개를 든 것이다.
증시에 비우호적인 재료가 아침부터 깔렸던 셈이다.
도표는 트레이딩키·ad-hoc-news(2026.10.21) 보도 수치를 인용해 직접 작성했습니다.
그런데도 다우는 530포인트를 올렸다.
비결은 하나, 3M이었다.
3M은 장 개장 전 3분기 실적을 발표하면서 시장 예상을 웃돌았다.
조정 주당순이익은 2.50달러로 예상치 2.38달러를 넘었고,
연간 조정 주당순이익 전망도 9.10~9.15달러로 상향 조정했다.
이날 3M 주가는 5.8% 올라 다우 구성 종목 중 가장 많이 뛰었다.
개장 전에는 아마존과의 상업 관계 확대와 아마존 자회사에 대한 워런트(5억2,100만달러어치 이상의 3M 보통주 매수 권리) 발행 소식도 전해졌다.
실적이 다 같은 방향으로 받아들여진 건 아니었다.
제너럴모터스(GM)는 3분기 실적이 예상을 웃돌았음에도 주가가 8.2% 폭락했다.
연간 실적 전망이 시장 기대에 못 미쳤기 때문이다.
실적 숫자 자체보다 앞으로의 전망을 묻는 장세라는 뜻이다.
철강사 스틸다이내믹스도 3분기 이익이 예상을 밑돌아 5.7% 내렸다.
반면 유전 서비스업체 핼리버튼은 분기 이익이 월가 예상을 웃돌며 5.7% 올랐다.
같은 '실적 시즌'이지만 주가는 제각각 움직였다.
다우가 오른 배경에는 지수 구성의 성격도 있다.
이날 시장은 기술주 대신 헬스케어와 가치주로 돈을 돌리는 로테이션이 나타났다.
다우는 기술주 비중이 나스닥보다 낮고 전통 산업·헬스케어 비중이 높다.
그래서 다우는 오르고 나스닥은 주저앉는, 지수별 엇갈림이 가능했던 것이다.
유가와 금리도 다우의 편을 들었다.
브렌트유는 5개월래 고점에서 1.2% 밀려 배럴당 108.23달러로 내려왔다.
미국 9월 잠정주택판매지수는 전월보다 7.3% 떨어진 66.0으로 부진했고,
미국 10년물 국채금리는 4bp 내려 5.096%로 떨어졌다.
주택 지표 부진이 금리 하락으로 이어지면서 주식의 밸류에이션 부담을 덜어준 셈이다.
나스닥이 제자리걸음을 한 데는 메타의 부진이 크게 작용했다.
메타는 이날 1.63% 내린 693.94달러에 마감하며 5거래일 연속 하락을 기록했다.
21일 장 마감 뒤에 3분기 실적을 발표하는 메타를 시장은 미리 팔아둔 셈이다.
필라델피아 반도체지수도 0.29% 내린 11,283.81로 마감했고,
30개 구성 종목 중 19개가 떨어졌다.
AI에 대한 의구심은 여전히 시장의 중심에 있다.
액티브트레이즈의 애널리스트는 이번 조정에 대해
"선택적인 시장 안의 일시적 하락일 뿐, 진짜 AI 매수 기회나 본격적인 재평가의 시작은 아니다"라고 말했다.
"투자자들은 1년 전보다 AI 이야기에 훨씬 까다로워졌다"는 진단도 덧붙였다.
빚 내서 지은 데이터센터가 제값을 낼지 묻는 시선은 그대로다.

도표는 트레이딩키(2026.10.21)·프리말레이시아투데이(2026.10.20) 보도 수치를 인용해 직접 작성했습니다.
시장의 다음 채점표는 수요일 저녁에 나온다.
메타는 21일 장 마감 뒤 3분기 실적을 발표한다.
메타가 제시한 3분기 매출 가이던스는 610~640억달러, 전년 동기 대비 19~25% 성장이다.
2분기 성장률 28%보다는 둔화된 수준이다.
시장 컨센서스는 매출 633~639억달러, 주당순이익 5.94달러 안팎이다.
관건은 매출 숫자 자체가 아니라 설비투자 가이던스다.
AI에 쏟아붓는 돈이 그대로 유지되는지, 그 투자가 지속 가능한 수익으로 이어질 증명이 나오는지가 핵심이다.
테슬라도 같은 날 장 마감 뒤에 3분기 실적을 내놓는다.
테슬라와 스페이스X의 합병 가능성이 거론되고 있는 만큼 실적 설명회에서 나올 언급에도 관심이 쏠린다.
다만 아직 합병을 뒷받침하는 공식 발표는 없는 상태다.
화요일 장 마감 뒤에는 넷플릭스와 스페이스X가 실적을 발표했다.
넷플릭스의 3분기 실적은 주당순이익 0.87달러로 예상치 0.82달러를 웃돌았고,
매출은 128.7억달러로 전년 동기보다 12% 늘며 예상에 부합했다.
영업이익은 44.6억달러로 37% 증가했고, 영업이익률은 34.6%로 1년 전의 28.2%에서 크게 개선됐다.
다만 4분기 전망은 매출 134.4억달러, 주당순이익 0.67달러로 각각 시장 예상(135.1억달러·0.73달러)을 밑돌았고,
2026년 연간 잉여현금흐름 전망도 약 120억달러로 하향 조정됐다.
3분기는 잘 나왔지만 다음 분기 눈높이는 낮아진 셈이다.
한국 기업의 이름도 이날 월가 뉴스에 올랐다.
AI 인프라 기업 엘리스가 코스닥 상장 첫날 공모가를 밑돌며 30% 가까이 폭락한 소식이 외신을 탔다.
엘리스 상장 첫날의 자세한 이야기는 관련 글에 정리해 두었다.
지정학 뉴스도 장중 시장을 흔들었다.
장 개장 초에는 파키스탄 육군참모총장이 제출한 중재안을 미국이 승인했고 이란도 예비적으로 동의했다는 보도가 나왔다.
하지만 곧바로 미국 협상 관계자가 "합의 임박 보도는 부정확하며 협상은 여전히 진행 중"이라고 부인했다.
미·이란 협상 관련 엇갈린 소식이 유가와 시장 심리를 장중에 오락가락하게 했다.
한편 웰스파고는 이날 시장 심리지표가 '매수' 신호를 냈다고 밝혔다.
2025년 6월 이후 처음이다.
AI 자금조달 우려와 고유가에 따른 조정으로 미국 주식 밸류에이션이 매력적으로 바뀌었다는 판단이다.
웰스파고에 따르면 이 지표가 매수 신호를 낸 뒤 S&P500은 3개월 내 89% 의 확률로 올랐고,
평균 상승률은 6.5%였다.
반도체주는 박스권에 머물겠지만 메가캡 클라우드와 인프라 소프트웨어주가 반등을 이끌 것으로 봤다.
다만 이익 성장 둔화와 유동성 압박 환경에서는 여전히 주의가 필요하다는 단서도 달았다.
한국 시장에도 몇 가지 시사점이 있다.
미국 국채금리가 내리고 유가가 고점에서 밀린 건 국내 증시에 우호적인 재료다.
다만 나스닥이 정체하고 메타가 5거래일 연속 밀린 건 반도체·AI 밸류에이션에 부담이다.
어제 코스피는 3.73% 급락해 5,552.74에 마감했는데,
그 자세한 흐름은 화요일 마감 정리에 있다.
밤사이 나온 넷플릭스 실적과 오늘 밤 메타·테슬라 실적이 한국 시간 22일 새벽에 전해지므로,
목요일 아침 국내 반도체·플랫폼주의 반응을 가를 가능성이 크다.
화요일 월가는 한마디로 "다우는 샀지만 기술주는 쉬어간" 하루였다.
월요일의 반등이 추세인지 하루짜리였는지는 이제 실적이 가른다.
메타와 테슬라가 내놓을 숫자, 그리고 그 숫자를 설명할 설비투자 가이던스가 다음 방향을 정할 전망이다.
참고한 기사 — 트레이딩키 · ad-hoc-news · 프리말레이시아투데이 · 세이브티커