인도 사상 최대 IPO의 첫날 — 지오 플랫폼스, 21% 급등하며 단숨에 인도 2위 기업으로
릴라이언스 인더스트리즈의 디지털·통신 자회사 지오 플랫폼스가 2026년 10월 28일 인도 증시에 상장한 첫날 공모가보다 21.36% 높은 1,358루피에 거래를 시작해 시가총액 약 12조5천억 루피로 단숨에 인도 2위 상장사가 됐다. 인도 사상 최대 규모인 3천213억 루피 공모에 22.19배의 청약이 몰린 뒤 나온 결과로, 공모 자금의 대부분은 통신 자회사 차입금 상환에 쓰인다.
SOURCE Reuters (2026.10.28) ↗
10월 28일 오전, 뭄바이 증권거래소에 또 하나의 거인이 들어섰다.
릴라이언스 인더스트리즈의 디지털·통신 자회사 지오 플랫폼스가 이날 봄베이 증권거래소(BSE)와 인도 국립증권거래소(NSE)에 동시에 상장했다.
첫 거래 가격은 1,358루피로, 공모가 1,119루피보다 21.36% 높았다.
공모주를 배정받은 투자자라면 주당 239루피를 첫날 오전에 이미 손에 쥔 셈이다.
장 초반 고점은 1,374루피까지 찍혔고, 오전 거래 가격은 1,357루피 안팎에서 움직였다.
첫날부터 주가가 흔들리기보다 공모가 위에서 자리를 잡는 모습이었다.
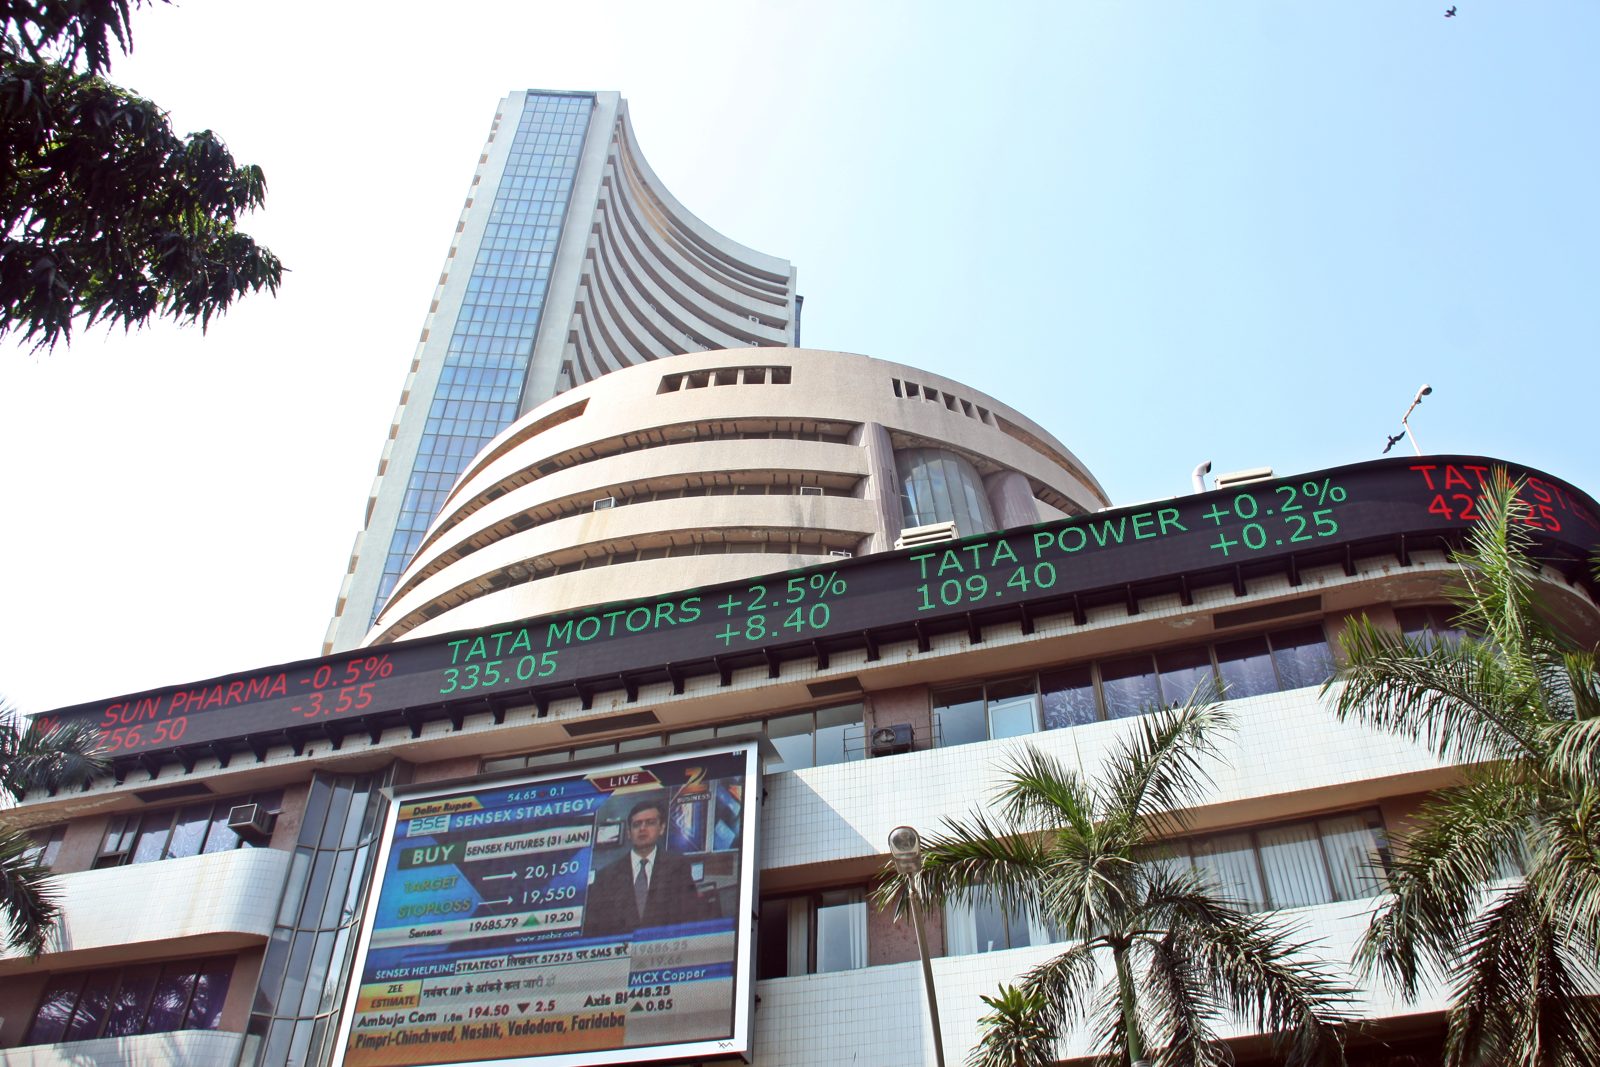
사진: BSEINDIA / Wikimedia Commons (CC BY-SA 3.0) · 뭄바이 다랄 스트리트의 봄베이 증권거래소 건물 — 지오 플랫폼스는 BSE와 NSE에 동시 상장했다.
시가총액 순위표는 상장 첫날 오전에 바로 다시 그려졌다.
장 초반 지오 플랫폼스의 시가총액은 약 12조5천억 루피(약 1,310억 달러)에 달했다.
공모가 기준으로 매긴 10조3천억 루피보다 2조 루피 이상 불어난 숫자다.
이로써 지오 플랫폼스는 바르티 에어텔(약 12조500억 루피)을 제치고 인도 2위 상장사가 됐다.
1위는 모회사 릴라이언스 인더스트리즈(약 15조8천900억 루피)가 지켰다.
모회사와 자회사를 합치면 약 28조4천억 루피로, 인도 증시에서 차지하는 무게가 한눈에 들어온다.
HDFC은행(약 10조4천200억 루피)과 ICICI은행(약 9조8천억 루피)이 그 뒤를 이었다.
통신 회사가 은행들을 제치고 시가총액 2위에 오른다는 건, 인도 증시에서 '통신'이 이제 인프라를 넘어 플랫폼 산업으로 평가받기 시작했다는 신호로 읽힌다.
도표는 상장 첫날 오전 보도된 시가총액을 바탕으로 직접 만들었다. 장중 수치라 종가와 다를 수 있다.
이번 상장이 이렇게 주목받은 이유는 공모 단계부터 이미 예고돼 있었다.
지오 플랫폼스의 공모 규모는 3천213억 루피로 인도 사상 최대다.
2024년 현대차 인도 법인의 공모를 제치고 역대 1위 자리에 올랐다.
공모는 10월 21일부터 23일까지 진행됐고, 공모가 밴드는 1,065루피에서 1,119루피로 정해졌다.
최종 공모가는 밴드 상단인 1,119루피로 결정됐다.
신주 2억7천만 주를 새로 발행하는 전량 신주 공모였고, 기존 주주가 지분을 파는 구주 매각은 없었다.
그래서 공모 자금은 고스란히 회사로 들어간다.
청약 경쟁률은 전체 22.19배로 집계됐다.
기관투자자 몫은 70.55배, 기관 외 일반 투자자는 14배, 개인 투자자는 2.72배를 기록했다.
기관의 관심이 개인보다 훨씬 뜨거웠다는 점이 눈에 띈다.
공모에 앞서 진행된 기관 대상 앵커북은 811억 루피 규모였는데, 여기에 2조5천억 루피가 넘는 수요가 몰려 배정 물량의 30배를 넘겼다.
블랙록과 싱가포르 국부펀드 GIC, 아부다비투자청 같은 글로벌 큰손들이 앵커 투자자로 이름을 올렸고, 인도 국내 대형 자산운용사들도 함께 참여했다.
아카시 암바니 지오 인포콤 회장은 상장식에서 공모 수요가 7조5천억 루피를 넘었고 신청 건수가 1천300만 건을 넘었다고 밝혔다.
공모 첫날 오전 중에 완판됐다는 점도 기록으로 남았다.
공모 자금의 사용처는 성장 스토리보다 재무구조 정리 쪽에 가깝다.
지오 플랫폼스는 공모 순자금 가운데 최대 2천750억 루피를 통신 자회사 릴라이언스 지오 인포콤의 차입금 상환·조기 상환에 쓰겠다고 밝혔다.
전체 공모 규모의 90%가 넘는 비중이다.
나머지는 일반 기업 운영 자금으로 쓴다.
아카시 암바니 회장은 이번 공모를 계기로 회사가 순무차입금(순부채 제로) 회사로 향하고 있다고 말했다.
통신망을 깔기 위해 수년간 빌린 돈을 이번에 크게 줄이겠다는 얘기다.
빚을 줄이면 이자 부담이 줄고, 그만큼 앞으로의 이익이 투자자에게 돌아갈 여지가 커진다.
다만 반대로 보면, 이번 공모가 새로운 성장 사업에 직접 투입되는 돈은 크지 않다는 뜻이기도 하다.
성장 자금은 앞으로 벌어들이는 이익과 추가 자금 조달에 달려 있다.
상장 첫날의 환호와 별개로, 투자자들이 앞으로 따져볼 첫 번째 숙제는 이 대차대조표 정리가 실제로 얼마나 이어지는지다.
도표는 공모 설명서와 회사 발표를 바탕으로 직접 만들었다.
지오가 어떤 회사인지 알려면 2016년으로 거슬러 올라가야 한다.
릴라이언스 지오 인포콤은 2016년 무료 음성과 파격적으로 싼 데이터 요금으로 서비스를 시작해 인도 통신 시장을 뒤흔들었다.
당시 경쟁사들은 요금 인하 경쟁에 휘말렸고, 인도인 수억 명이 처음으로 스마트폰으로 유튜브와 페이스북에 접속하는 계기가 됐다.
값싼 데이터는 인도인의 일상을 바꿨고, 지오의 가입자는 눈덩이처럼 불어났다.
2026년 6월 30일 기준으로 지오 인포콤의 고객 수는 5억3천330만 명에 달했고, 그 가운데 5G 고객은 약 2억8천500만 명이었다.
가정용 초고속인터넷 가입자도 2천860만 명까지 늘었고, 그중 무선 기반의 지오에어파이버가 1천400만 명을 차지했다.
지오 플랫폼스 전체로 보면 인도 무선 데이터 트래픽의 약 60%를 이 회사의 망이 실어 나른다.
한 달에 고객 한 명이 쓰는 데이터량은 1년 전 37GB에서 43.7GB로 늘었고, 고객당 월평균 매출(ARPU)은 208.80루피에서 215.60루피로 올랐다.
사람들이 데이터를 더 쓰고, 그 대가로 조금씩 더 내기 시작했다는 뜻이다.
통신을 넘어 클라우드와 기업용 네트워크, 인공지능 서비스로 영역을 넓히는 것도 같은 맥락이다.
2023년에는 엔비디아와 손잡고 클라우드 인프라와 언어모델 개발에 나서겠다고 밝혔고, 지금은 사내 5G 코어와 클라우드 기반 무선접속망을 직접 갖고 있다고 강조한다.
실적 숫자도 상장 첫날의 평가를 뒷받침하는 쪽이다.
2026년 3월 말에 끝난 회계연도 기준으로 지오 플랫폼스의 영업수익은 1조4천700억 루피 안팎으로 전년보다 14.6% 늘었다.
순이익은 3천49억 루피 안팎으로 15.1% 증가했고, 상각 전 영업이익(EBITDA)은 7천626억 루피였다.
이 가운데 약 90%가 통신 사업에서 나왔다.
여전히 통신이 본체이고, 디지털 서비스는 그 위에 얹는 단계라는 얘기다.
지오 플랫폼스의 모태가 된 투자 유치도 화려했다.
2020년 팬데믹 한가운데서 메타와 구글, KKR, 실버레이크, 사우디아라비아 국부펀드 등 13곳의 글로벌 투자자로부터 205억 달러가 넘는 자금을 유치했고, 당시 기업 가치는 570억 달러에서 650억 달러 사이로 평가됐다.
그 투자자들이 보유한 지분은 약 33%였고, 메타가 9.9%, 구글이 7.7%를 갖고 있다.
이번 상장으로 그 지분들에 처음으로 공개 시장 가격이 매겨진 셈이다.
무케시 암바니 릴라이언스 회장은 2019년에 5년 안에 지오 상장을 추진하겠다고 말했고, 이후 몇 차례 미뤄진 끝에 2026년 10월 28일에야 거래가 시작됐다.
로이터는 이번 상장이 릴라이언스 그룹으로서는 2006년 이후 20년 만의 상장이라고 전했다.
무케시 암바니가 지오 플랫폼스 회장을, 장남 아카시 암바니가 지오 인포콤 회장을, 팡카즈 파와르가 지오 플랫폼스 최고경영자를 맡고 있다.
도표는 회사 연혁과 공모 일정을 바탕으로 직접 만들었다.
장밋빛 전망만 있는 건 아니다.
증권사들의 시각은 엇갈린다.
모틸랄 오스왈은 지오 플랫폼스의 실적과 기업 가치가 무선 ARPU 성장에 크게 민감하다고 짚었다.
월 ARPU가 10루피만 움직여도 연결 EBITDA가 약 380억 루피에서 390억 루피(약 4%) 움직이고, 목표 주가도 주당 약 58루피(약 4%) 달라진다는 분석이다.
같은 보고서는 강세 시나리오 목표 주가를 1,690루피, 약세 시나리오를 1,035루피로 제시했다.
상장 첫날 가격 1,358루피가 두 시나리오의 한가운데쯤에 걸쳐 있다는 점이 흥미롭다.
엘라라 증권은 요금 인상 지연과 비면허 대역 무선 기술에 대한 주파수 요금 부과 가능성을 리스크로 꼽았다.
요금 인상이 늦어지면 매출과 이익 성장이 제약되고, 추가 요금이 붙으면 고정 초고속인터넷 사업 비용이 올라갈 수 있다는 얘기다.
투자자 입장에서 지오의 다음 시험대는 크게 세 가지로 정리된다.
첫째, ARPU를 얼마나 더 끌어올릴 수 있는지.
둘째, 가정용 초고속인터넷과 기업·클라우드·인공지능 사업이 통신 매출을 넘어서는 두 번째 축이 될 수 있는지.
셋째, 공모 자금으로 빚을 줄인 뒤 남는 현금 창출력을 어디에 쓸 것인지.
상장 첫날 21%의 상승은 이 질문들에 대한 시장의 첫 대답이지, 최종 채점표는 아니다.
공모가보다 2할 넘게 오른 출발은 분명 인상적이지만, 그 프리미엄이 유지되려면 앞으로 분기마다 나오는 가입자 수와 ARPU, 그리고 부채 축소 숫자가 뒤를 받쳐줘야 한다.
인도 증시에 등장한 새로운 2위 기업의 첫날은 그렇게 기록됐다.
이제부터는 매 분기 실적이 그 자리를 지킬지, 아니면 첫날의 열기가 식을지를 가르게 된다.
참고한 기사 — Reuters (2026.10.28) · Inc42 (2026.10.28) · DD India (2026.10.28) · Mathrubhumi (2026.10.28)