미국 10월 CPI, 예상 웃돈 0.4% 상승 — 12월 금리인상론에 다시 불 붙었다
미국 노동통계국이 11월 10일 발표한 10월 소비자물가지수는 전월 대비 0.4% 올라 시장 예상 0.3%를 웃돌았고, 근원지수도 0.3%로 세 달 연속 같은 폭을 이어갔다. 작년 셧다운 탓에 전년 대비 상승률은 발표되지 않았지만, 월간 수치만으로도 연준의 12월 금리인상 가능성은 한층 높아졌고, 발표 직후 금리인상 확률은 86%까지 올라갔다.
SOURCE BLS (2026.11.10) ↗
현지시간 11월 10일 화요일 아침 8시 30분, 미국 노동통계국(BLS)이 10월 소비자물가지수(CPI)를 내놨다.
한국시간으로는 밤 10시 30분이다.
전월 대비 0.4%를 기록했다.
9월 0.6%보다는 낮아졌지만, 시장이 예상한 0.3%는 웃돌았다.
식품과 에너지를 뺀 근원지수도 0.3%를 기록해, 8월과 9월에 이어 세 달 연속 같은 폭을 이어갔다.
근원 예상치는 0.2%였다.
둘 다 예상을 넘긴 셈이다.
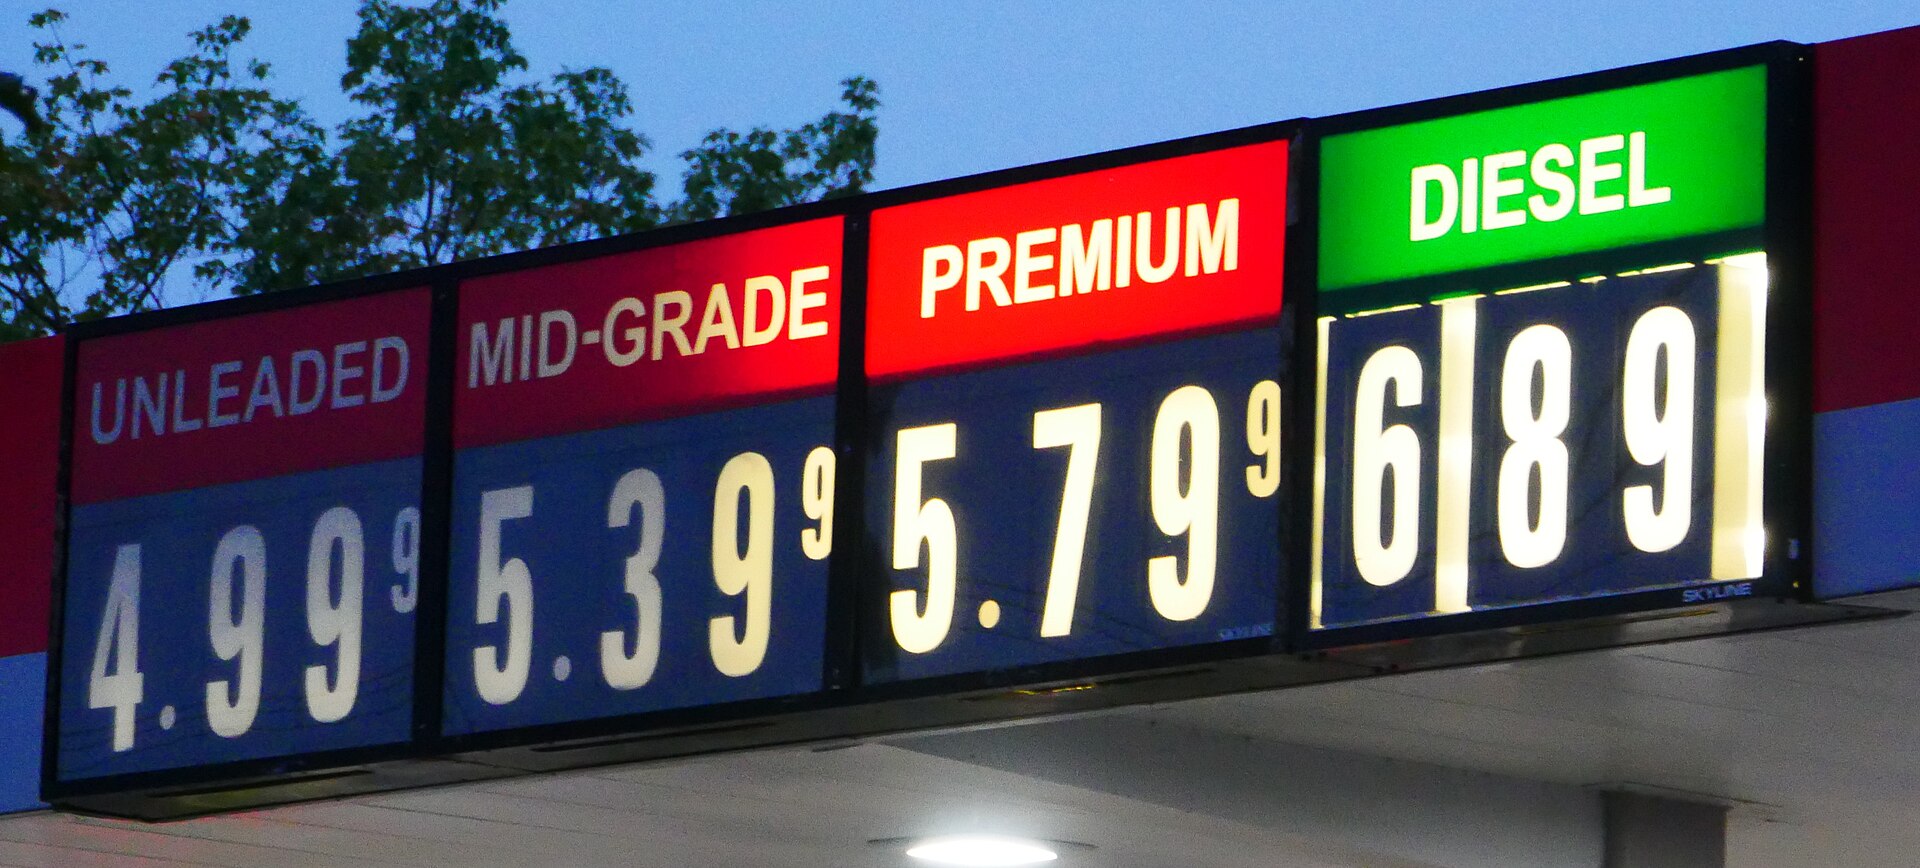
사진: 2026년 9월 26일 미국 오리건주 유진의 주유소 휘발유 가격표 — Rick Obst, CC BY 4.0, Wikimedia Commons.
어디서 올랐나.
가장 큰 몫은 주거비다.
주거비 지수는 0.3% 올랐고, BLS는 이 항목 하나가 전체 월간 상승분의 30%를 넘게 차지했다고 밝혔다.
집주인이 자기 집에 산다고 가정하고 매기는 귀속임대료도 0.3%, 실제 월세는 0.2% 올랐다.
먹거리도 0.5% 올랐다.
집에서 먹는 식료품이 0.4%, 외식이 0.5%다.
소고기 0.9%, 과자류 1.0%, 과일·채소와 유제품이 각각 0.6% 올랐다.
반대로 무알코올 음료는 0.3% 내렸다.
에너지는 0.7% 올랐다.
9월 5.2% 급등에 비하면 크게 누그러진 폭이다.
휘발유 1.0%, 난방유 2.0%, 전기 0.9%가 올랐고, 도시가스는 0.8% 내렸다.
레크리에이션 0.8%, 자동차보험 0.7%, 병원 서비스 0.8%, 교통 서비스 0.8%도 함께 올랐다.
내린 쪽은 중고차다.
중고차·트럭 지수는 1.2% 떨어져 10월 들어 가장 크게 내린 항목이 됐고, 통신도 0.1% 내렸다.
물가 안을 뜯어보면 서비스가 여전히 무겁다.
에너지 제외 서비스는 0.3% 올랐고, 식품·에너지 제외 상품은 0.2% 오르는 데 그쳤다.
병원 서비스 0.8%, 의사 진료 0.4%, 처방약 0.3%로 의료비도 0.3% 올랐다.
교육비도 0.3% 올랐다.
휘발유는 계절조정으로 1.0% 올랐지만, 조정 전 가격으로 보면 10월 한 달에 0.7% 내렸다.
계절 요인을 걷어내면 주유소 체감 가격과 통계가 어긋나 보이는 이유다.
중고차가 1.2% 내린 것도 눈에 띈다.
9월 0.7% 오름에서 한 달 만에 방향이 바뀌었다.
신차는 0.2% 올랐다.
도표는 BLS 2026년 10월 CPI 발표 Table A 수치로 직접 만들었다. 전월 대비, 계절조정 기준이다.
이번 발표에서 유독 눈에 띄는 빈칸이 있다.
전년 대비 상승률이 없다.
작년 10월 연방정부 셧다운(10월 1일\~11월 12일) 때 BLS가 가격 조사를 못 했기 때문이다.
비교할 작년 수치가 없으니 12개월 상승률을 계산할 수가 없다.
BLS는 "2025년 10월 조사 자료를 수집하지 않았다"고 발표문에 적었다.
그래서 이번 달에는 전월 대비 수치만으로 물가를 읽어야 한다.
계절조정 전 지수 수준은 337.511(1982\~84년=100)이다.
같은 날 나온 실질 평균 시간당 임금도 전월과 같은 수준이었다.
참고로 9월에는 전체 3.7%, 근원 2.6%의 전년 대비 상승률이 발표된 바 있다.
연준이 더 중시하는 근원 개인소비지출(PCE) 물가는 3.1% 수준으로, 연준 목표 2%를 여전히 크게 웃돈다.
깨끗한 전년 대비 비교는 11월 CPI가 나오는 12월 10일에 돌아온다.
월간 수치만으로 연간 흐름을 가늠하면 그림은 더 선명해진다.
전월 대비 0.3%가 1년 내내 이어지면 연 3.7%꼴, 0.4%면 연 4.9%꼴이다.
연준 목표 2%에 맞추려면 월간 상승률이 0.2% 언저리로 내려와야 한다.
근원이 석 달째 0.3%에 머문다는 건, 그 속도로는 목표에 닿지 않는다는 뜻이다.
공식 전년 대비 수치는 없지만 민간 추정치는 나와 있다.
전체 기준 3.9% 안팎, 근원 2.7\~2.8% 수준이라는 추정이 여럿이다.
9월 공식 수치가 전체 3.7%, 근원 2.6%였던 걸 감안하면, 물가가 더 식었다고 보기는 어렵다.
연준으로 시선이 옮겨가는 건 시간문제였다.
발표 몇 시간 전, 런던에서 연설한 크리스토퍼 월러 연준 이사가 12월 금리인상을 공개적으로 지지했다.
0.25%포인트 인상에 찬성한다면서, 물가가 뜨겁게 나오면 0.5%포인트 인상도 검토해야 한다고 했다.
그가 제시한 기준선이 근원지수 전월 대비 0.3%였는데, 실제 발표치는 정확히 0.3%였다.
연준 기준금리는 지금 3.75\~4.00%다.
9월 16일에 0.25%포인트 올렸고, 10월 28일 회의에서는 동결했다.
당시 쿡과 해먹 두 명이 추가 인상에 찬성표를 던졌다.
다음 회의는 12월 8\~9일, 결정은 9일에 나온다.
새 경제전망도 함께 공개된다.
12월 회의까지 남은 시간은 한 달 남짓이다.
그 사이에 11월 고용보고서도 나온다.
물가 하나만으로 금리를 정하지는 않지만, 이번 CPI는 인상 쪽에 무게를 실었다.
12월 회의는 금리 결정만 하는 자리가 아니다.
분기마다 나오는 경제전망이 함께 공개된다.
연준 위원들이 생각하는 내년 금리 경로가 점도표에 찍히고, 물가·성장·실업 전망도 새로 나온다.
이번 CPI가 그 전망에 어떻게 반영되는지가 다음 관전 포인트다.
10월 회의에서 이미 두 명이 인상에 찬성했으니, 12월에는 찬성 쪽이 더 늘어날지, 아니면 11월 지표가 흐름을 바꿀지가 갈림길이다.
시장은 발표 직후 곧바로 움직였다.
12월 0.25%포인트 인상 확률은 86%까지 올랐고, 0.5%포인트 인상 확률도 13%로 잡혔다.
발표 전에는 0.25%포인트 인상 확률이 80%대 초반이었다.
S&P500 선물은 0.5%, 나스닥100 선물은 1% 내렸다.
정책 기대에 민감한 2년물 국채금리는 12bp 뛰었고, 10년물은 4.93% 근처까지 올랐다.
달러지수는 0.3% 올라 102를 되찾았고, 금은 1.2% 내렸다.
인공지능주도 다시 흔들렸다.
엔비디아는 1.4%, 마이크론은 2% 내렸다.
바로 전날이 대조적이다.
11월 9일 월요일 S&P500은 2.35% 올라 4월 이후 가장 큰 하루 상승을 기록했고, 나스닥도 2.74% 뛰었다. ([11월 9일 미장 정리](/posts/2026-11-10-us-stocks-november-09-rebound))
공포지수(VIX)는 22% 떨어져 19.92로 내려왔다.
하루 만에 분위기가 뒤집힌 셈이다.
채권시장도 같은 방향을 봤다.
5년물 금리는 10bp 올라 4.75%, 10년물은 7bp 올라 4.93% 근처까지 갔다.
10월 초 고점(10년물 5.31%)보다는 여전히 낮지만, 방향은 위쪽이다.
이날 오후에는 10년물 국채 입찰도 있었다.
물가 발표와 입찰이 같은 날 겹치면서 채권시장은 두 번 시험을 받았다.
달러가 강해지자 금도 밀렸다.
달러지수는 0.3% 올라 102를 되찾았고, 금은 1.2% 내렸다.
영국 중앙은행도 11월 5일 기준금리를 4.00%로 올린 바 있다.
물가와의 싸움이 미국만의 일은 아니다.
아직 단정할 단계는 아니다.
11월 물가와 고용지표가 한 번 더 나온다.
특히 유가는 11월 들어 배럴당 18달러 가까이 빠져 9월 이후 최저 수준이다.
이게 이어지면 11월 에너지 물가는 10월과 다른 그림이 될 수 있다.
11월 11일은 재향군인의 날이라 채권시장은 쉰다.
다음 관전 포인트는 12월 9일 연준 결정과, 그 다음 날 나오는 11월 CPI다.
11월 CPI가 10월처럼 뜨겁게 나오면 0.5%포인트 인상론이 더 커질 수 있고, 반대로 식으면 인상 자체가 다시 흔들릴 수 있다.
한 달 치 수치로 방향을 정하기는 이르다.
다만 이번 발표가 보여준 건 분명하다.
물가는 식는 중이지만, 연준이 안심할 만큼은 아니다.
연준의 다음 한 달이 그 어느 때보다 중요해졌다.
물가가 꺾이는지, 아니면 다시 고개를 드는지가 12월 회의의 답을 정한다.
참고한 기사 — BLS · XTB · The Private Banker · SHRM